
La baisse globale masque des écarts importants entre les branches industrielles. Outre la chimie, l’électronique et l’habillement, l’imprimerie et la reproduction d’enregistrements reculent de 12,3 %, tandis que la fabrication de meubles diminue de 5 %. Les industries extractives enregistrent parallèlement une contraction de 28,8 %, principalement due à une baisse de 29,6 % des produits divers de ces industries. La production de minerais métalliques progresse toutefois de 0,6 %.
D’autres activités suivent une trajectoire positive. La fabrication de produits métalliques, hors machines et équipements, augmente de 14,1 %, devant la métallurgie, en hausse de 11,6 %. La production automobile avance de 6 %, la fabrication d’autres produits minéraux non métalliques de 5,9 % et les industries alimentaires de 5,7 %. La production d’énergie électrique progresse également de 1,9 %.
Ces résultats décrivent le volume produit, et non l’évolution des emplois. Ils ne permettent donc pas d’établir, à eux seuls, l’existence de licenciements, de suppressions de postes ou de recours au chômage technique dans les branches en recul. Aucun chiffre sur les effectifs, les recrutements, l’intérim ou les heures travaillées n’accompagne les indices publiés.
La contraction observée fournit néanmoins un indicateur d’activité directement utile au pilotage des ressources humaines. Dans les entreprises touchées, une baisse durable des volumes peut modifier les besoins de main-d’œuvre, les horaires de production, le recours aux heures supplémentaires et le renouvellement des contrats à durée déterminée ou des missions d’intérim.
L’industrie chimique concentre le principal signal de ralentissement. Avec une production inférieure de 29,5 % à celle du deuxième trimestre 2025, cette branche affiche la plus forte baisse parmi les industries manufacturières recensées. Pour les fonctions de production, de maintenance, de contrôle qualité, de sécurité et de logistique, le suivi de la charge de travail devient un élément central de la planification des effectifs.
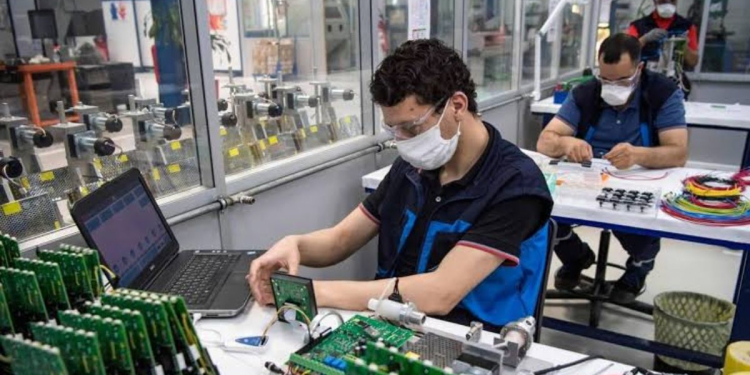
Le recul de 19,5 % dans les produits informatiques, électroniques et optiques concerne une activité utilisant des compétences techniques spécialisées. Une réduction de la production ne renseigne pas sur les décisions sociales prises par les entreprises, mais elle constitue un paramètre pour leurs plans de recrutement et de formation. La même distinction s’impose dans l’habillement, où la baisse atteint 10 %.
À l’inverse, les hausses enregistrées dans l’automobile, la métallurgie, les produits métalliques et l’agroalimentaire signalent des besoins potentiellement différents en matière d’organisation et de compétences. Elles ne démontrent pas automatiquement une progression des embauches, mais peuvent soutenir les besoins en production, maintenance industrielle, qualité, logistique et encadrement opérationnel lorsque la hausse des volumes se confirme.
Les entreprises en baisse et celles en croissance ne font pas face aux mêmes besoins de recrutement, de mobilité ou de formation. Les données du trimestre appellent surtout un suivi séparé des effectifs, des heures travaillées, des contrats temporaires et des compétences critiques dans chaque branche.
Les prochaines publications sur la production et le marché du travail permettront de déterminer si le recul du deuxième trimestre reste ponctuel ou s’installe dans la durée. À ce stade, les chiffres établissent une contraction industrielle concentrée dans quelques branches, sans mesurer encore ses conséquences précises sur l’emploi.