
La discussion budgétaire autour d’un SIRH oppose souvent deux lectures. La DRH met en avant la fiabilité, l’expérience des collaborateurs, la conformité et la capacité de mieux piloter les talents. La direction financière voit une dépense pluriannuelle composée d’abonnements, d’intégration, de migration et de support. Les deux approches sont légitimes, mais elles ne peuvent se rejoindre sans un modèle chiffré.
Le calcul ne doit pas servir à habiller une décision déjà prise. Il doit permettre de comparer plusieurs scénarios : conserver l’existant, corriger certains processus, déployer un socle limité ou engager une transformation plus large. Cette comparaison oblige à rendre visibles les coûts du statu quo, souvent disséminés entre les équipes RH, la paie, la finance, les managers et les prestataires.
Le résultat ne se résume pas à un pourcentage. La direction doit connaître le coût total de possession, les flux de trésorerie, le délai de récupération, les risques et les bénéfices moins facilement monétisables. Une hypothèse prudente et traçable convainc davantage qu’une promesse spectaculaire.
Établir le coût du statu quo avant de chiffrer la solution
L’absence de nouveau budget ne signifie pas que la situation actuelle est gratuite. Un processus manuel mobilise du temps, produit des erreurs, retarde des décisions et nécessite des contrôles. Le premier travail consiste à observer les opérations sur une période représentative et à mesurer les volumes réels.
Pour la gestion des congés, l’entreprise peut compter le nombre de demandes, le temps de saisie, les relances, les corrections et les ressaisies vers la paie. Pour le recrutement, elle mesure le temps consacré à publier, trier, coordonner les entretiens et consolider les retours. Pour la paie, elle relève les corrections après clôture, les régularisations, les fichiers échangés et les contrôles manuels.
Le temps observé est valorisé avec un coût horaire chargé, et non avec le seul salaire net. Il faut éviter de multiplier une estimation généreuse par l’ensemble de l’effectif. Un échantillon, des journaux d’activité et la validation des responsables renforcent la crédibilité. Les tâches exceptionnelles sont séparées des opérations récurrentes.
Les dépenses directement visibles complètent ce calcul : maintenance des applications existantes, prestations externes, impression, archivage, stockage, interfaces artisanales et licences redondantes. Les incidents passés peuvent également être chiffrés lorsqu’une trace comptable existe : corrections de paie, pénalités effectivement supportées, surpaiements non récupérés ou coûts d’une indisponibilité.
Les risques futurs ne doivent pas être présentés comme des économies certaines. Ils sont modélisés selon une probabilité et un impact, puis isolés du scénario principal. Cette discipline évite de justifier le projet avec un incident hypothétique considéré comme acquis.
| Coût actuel | Méthode de mesure | Preuve | Traitement financier |
|---|---|---|---|
| Temps administratif | Volume × durée × coût horaire | Échantillon et journaux | Capacité libérée |
| Erreurs et reprises | Nombre × coût moyen | Tickets et régularisations | Coût évitable |
| Outils existants | Factures et maintenance | Contrats | Économie encaissable si retirés |
| Risque futur | Probabilité × impact | Historique et contrôle | Scénario séparé |
Tableau 1 : Chiffrer le fonctionnement actuel sans confondre les natures de gains.
Calculer le coût total de possession sur plusieurs années
Le prix de la licence ne représente qu’une partie du projet. Le coût total de possession, ou TCO, additionne toutes les dépenses nécessaires pour mettre en service, exploiter et faire évoluer le SIRH pendant l’horizon retenu. Une projection de trois à cinq ans permet d’intégrer les coûts initiaux et récurrents.
Les dépenses initiales comprennent le cadrage, le paramétrage, l’intégration, la migration, les tests et la formation. L’entreprise doit ajouter le temps des équipes internes. Les gestionnaires de paie, experts métiers, responsables de données et managers pilotes participent aux ateliers et à la recette. Leur disponibilité a un coût et conditionne le calendrier.
Les dépenses récurrentes couvrent les abonnements, le support, l’hébergement lorsqu’il est facturé séparément, les interfaces, l’administration, la sécurité et les évolutions. La croissance des effectifs peut augmenter les licences. Un changement réglementaire ou organisationnel peut exiger un paramétrage supplémentaire.
Le modèle prévoit aussi une réserve pour aléas. Elle ne doit pas masquer un périmètre mal défini, mais absorber des besoins raisonnablement imprévisibles. Les coûts de sortie et de réversibilité sont examinés : extraction des données, archivage, migration vers une autre solution et accompagnement de fin de contrat.
La distinction entre investissement et charge dépend du contrat, de l’architecture et des règles comptables appliquées par l’entreprise. La DRH ne doit pas attribuer seule une qualification CAPEX ou OPEX. La DAF et les auditeurs déterminent le traitement pertinent à partir des dépenses et des droits acquis.
Pour chiffrer rigoureusement le coût du fonctionnement actuel et le coût complet du projet sur plusieurs années, une grille consolidée documente quatre volets : les hypothèses générales (effectif, horizon, scénario, co-signatures RH/DAF/DSI), le coût annuel du fonctionnement actuel (temps administratif, erreurs et reprises, prestations externes, licences existantes, impression/archivage, interfaces manuelles, incidents constatés), les coûts initiaux du projet (cadrage, paramétrage, intégration, migration, recette, formation, communication, temps des équipes internes, réserve pour aléas) et les coûts récurrents sur l’horizon (abonnements, support, administration, interfaces, sécurité, évolutions, montée en charge, réversibilité). La synthèse réconcilie coût du statu quo et TCO cumulé.
📎 Télécharger la Fiche outil — Grille de calcul du coût total d’un SIRH
Distinguer économies encaissables, coûts évités et capacité libérée
Tous les gains de productivité ne se traduisent pas par une baisse immédiate des dépenses. Si un portail réduit de cinquante heures par mois le traitement des demandes, l’entreprise ne reçoit pas automatiquement l’équivalent en trésorerie. Elle dispose d’une capacité qu’elle peut réaffecter à d’autres missions, absorber une croissance sans recruter ou convertir en économie si une dépense disparaît réellement.
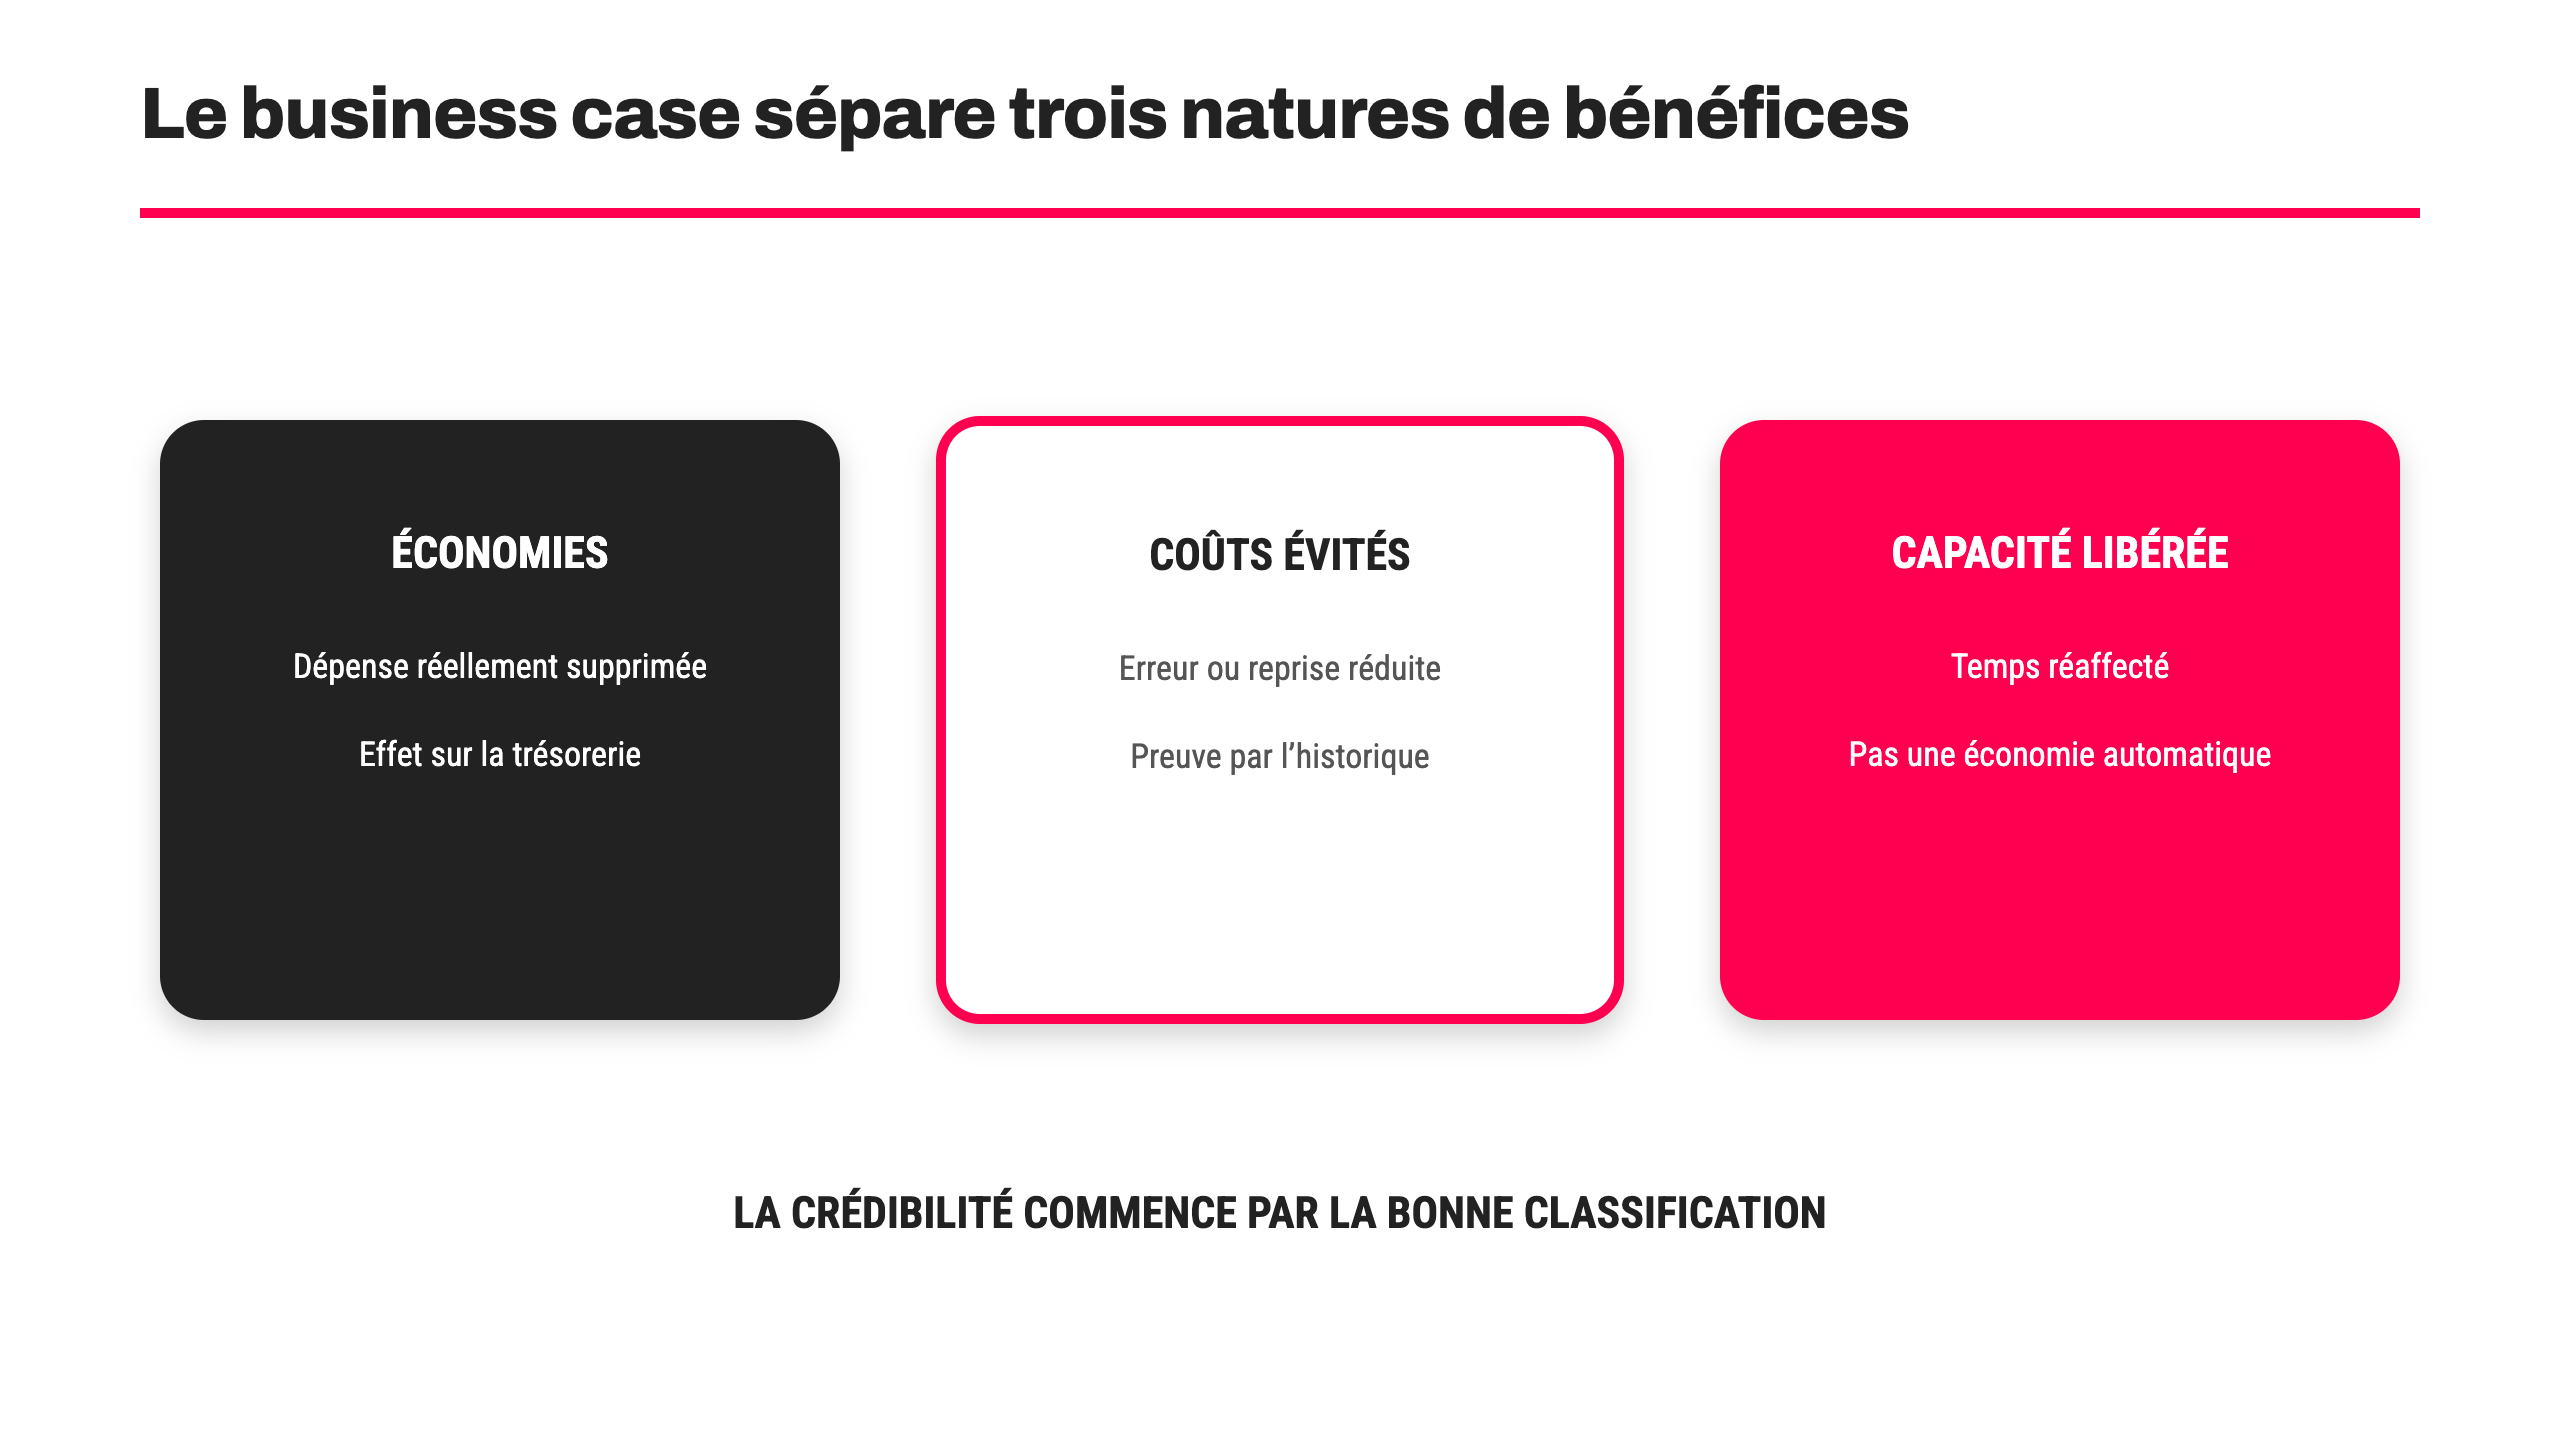
Cette distinction est décisive face à la DAF. Une licence retirée, une prestation arrêtée ou un recrutement administratif évité constitue un gain financier identifiable. Le temps réaffecté est une valeur opérationnelle, mais son effet dépend d’une décision d’organisation. Le business case indique donc qui récupère le temps et à quelle activité il sera consacré.
Les coûts évités concernent des événements dont l’entreprise peut établir la fréquence ou le montant : corrections, impressions, stockage, ressaisies ou erreurs récurrentes. Les risques de conformité restent présentés avec prudence. Une solution réduit un risque sans le supprimer, car la qualité dépend toujours du paramétrage, des contrôles et des pratiques.
Les gains liés au recrutement, à l’absentéisme ou au turnover exigent une analyse spécifique. Un ATS peut réduire certaines étapes du délai d’embauche, mais il ne contrôle ni la rareté des candidats ni la disponibilité du manager. Un module de suivi peut faciliter une action de fidélisation, sans prouver à lui seul qu’un départ a été évité. La contribution du SIRH doit être isolée autant que possible.
Exigence de sincérité financière
Le temps libéré ne doit être présenté comme une économie que si une dépense diminue ou si un recrutement prévu est effectivement évité. Dans les autres cas, il s’agit d’une capacité réaffectée dont la destination et la valeur doivent être documentées.
Construire trois scénarios et tester les hypothèses
Un modèle unique donne une illusion de précision. Le business case gagne à présenter au minimum un scénario prudent, un scénario central et un scénario favorable. Ils ne changent pas arbitrairement toutes les hypothèses : ils font varier les paramètres les plus incertains, comme l’adoption, le calendrier, le volume de temps récupéré ou le coût d’intégration.
Le scénario prudent peut prévoir un déploiement retardé, une adoption progressive et une partie seulement des gains attendus. Le scénario favorable suppose une mise en service conforme au calendrier et la suppression rapide des outils redondants. Le comité de direction visualise ainsi l’exposition du projet plutôt qu’un chiffre isolé.
L’analyse de sensibilité identifie les variables qui modifient le plus le résultat. Si le ROI devient négatif dès que l’adoption baisse légèrement, le projet est fragile. Si le coût d’intégration pèse davantage que la licence, l’entreprise doit sécuriser le périmètre et les interfaces. Cette lecture oriente la gouvernance et les négociations contractuelles.
Les aides publiques ou financements éventuels peuvent être intégrés uniquement après vérification de l’éligibilité, des dépenses couvertes, du calendrier de versement et des obligations associées. Une subvention non confirmée apparaît dans un scénario distinct. Elle ne doit pas masquer la viabilité économique intrinsèque du projet.
Utiliser plusieurs indicateurs financiers
Le ROI rapporte le gain net au coût total : (bénéfices cumulés – coûts cumulés) / coûts cumulés. Il facilite la comparaison, mais ne montre ni le calendrier des flux ni le besoin de trésorerie. Un ROI positif à cinq ans peut cacher une forte sortie de trésorerie la première année.
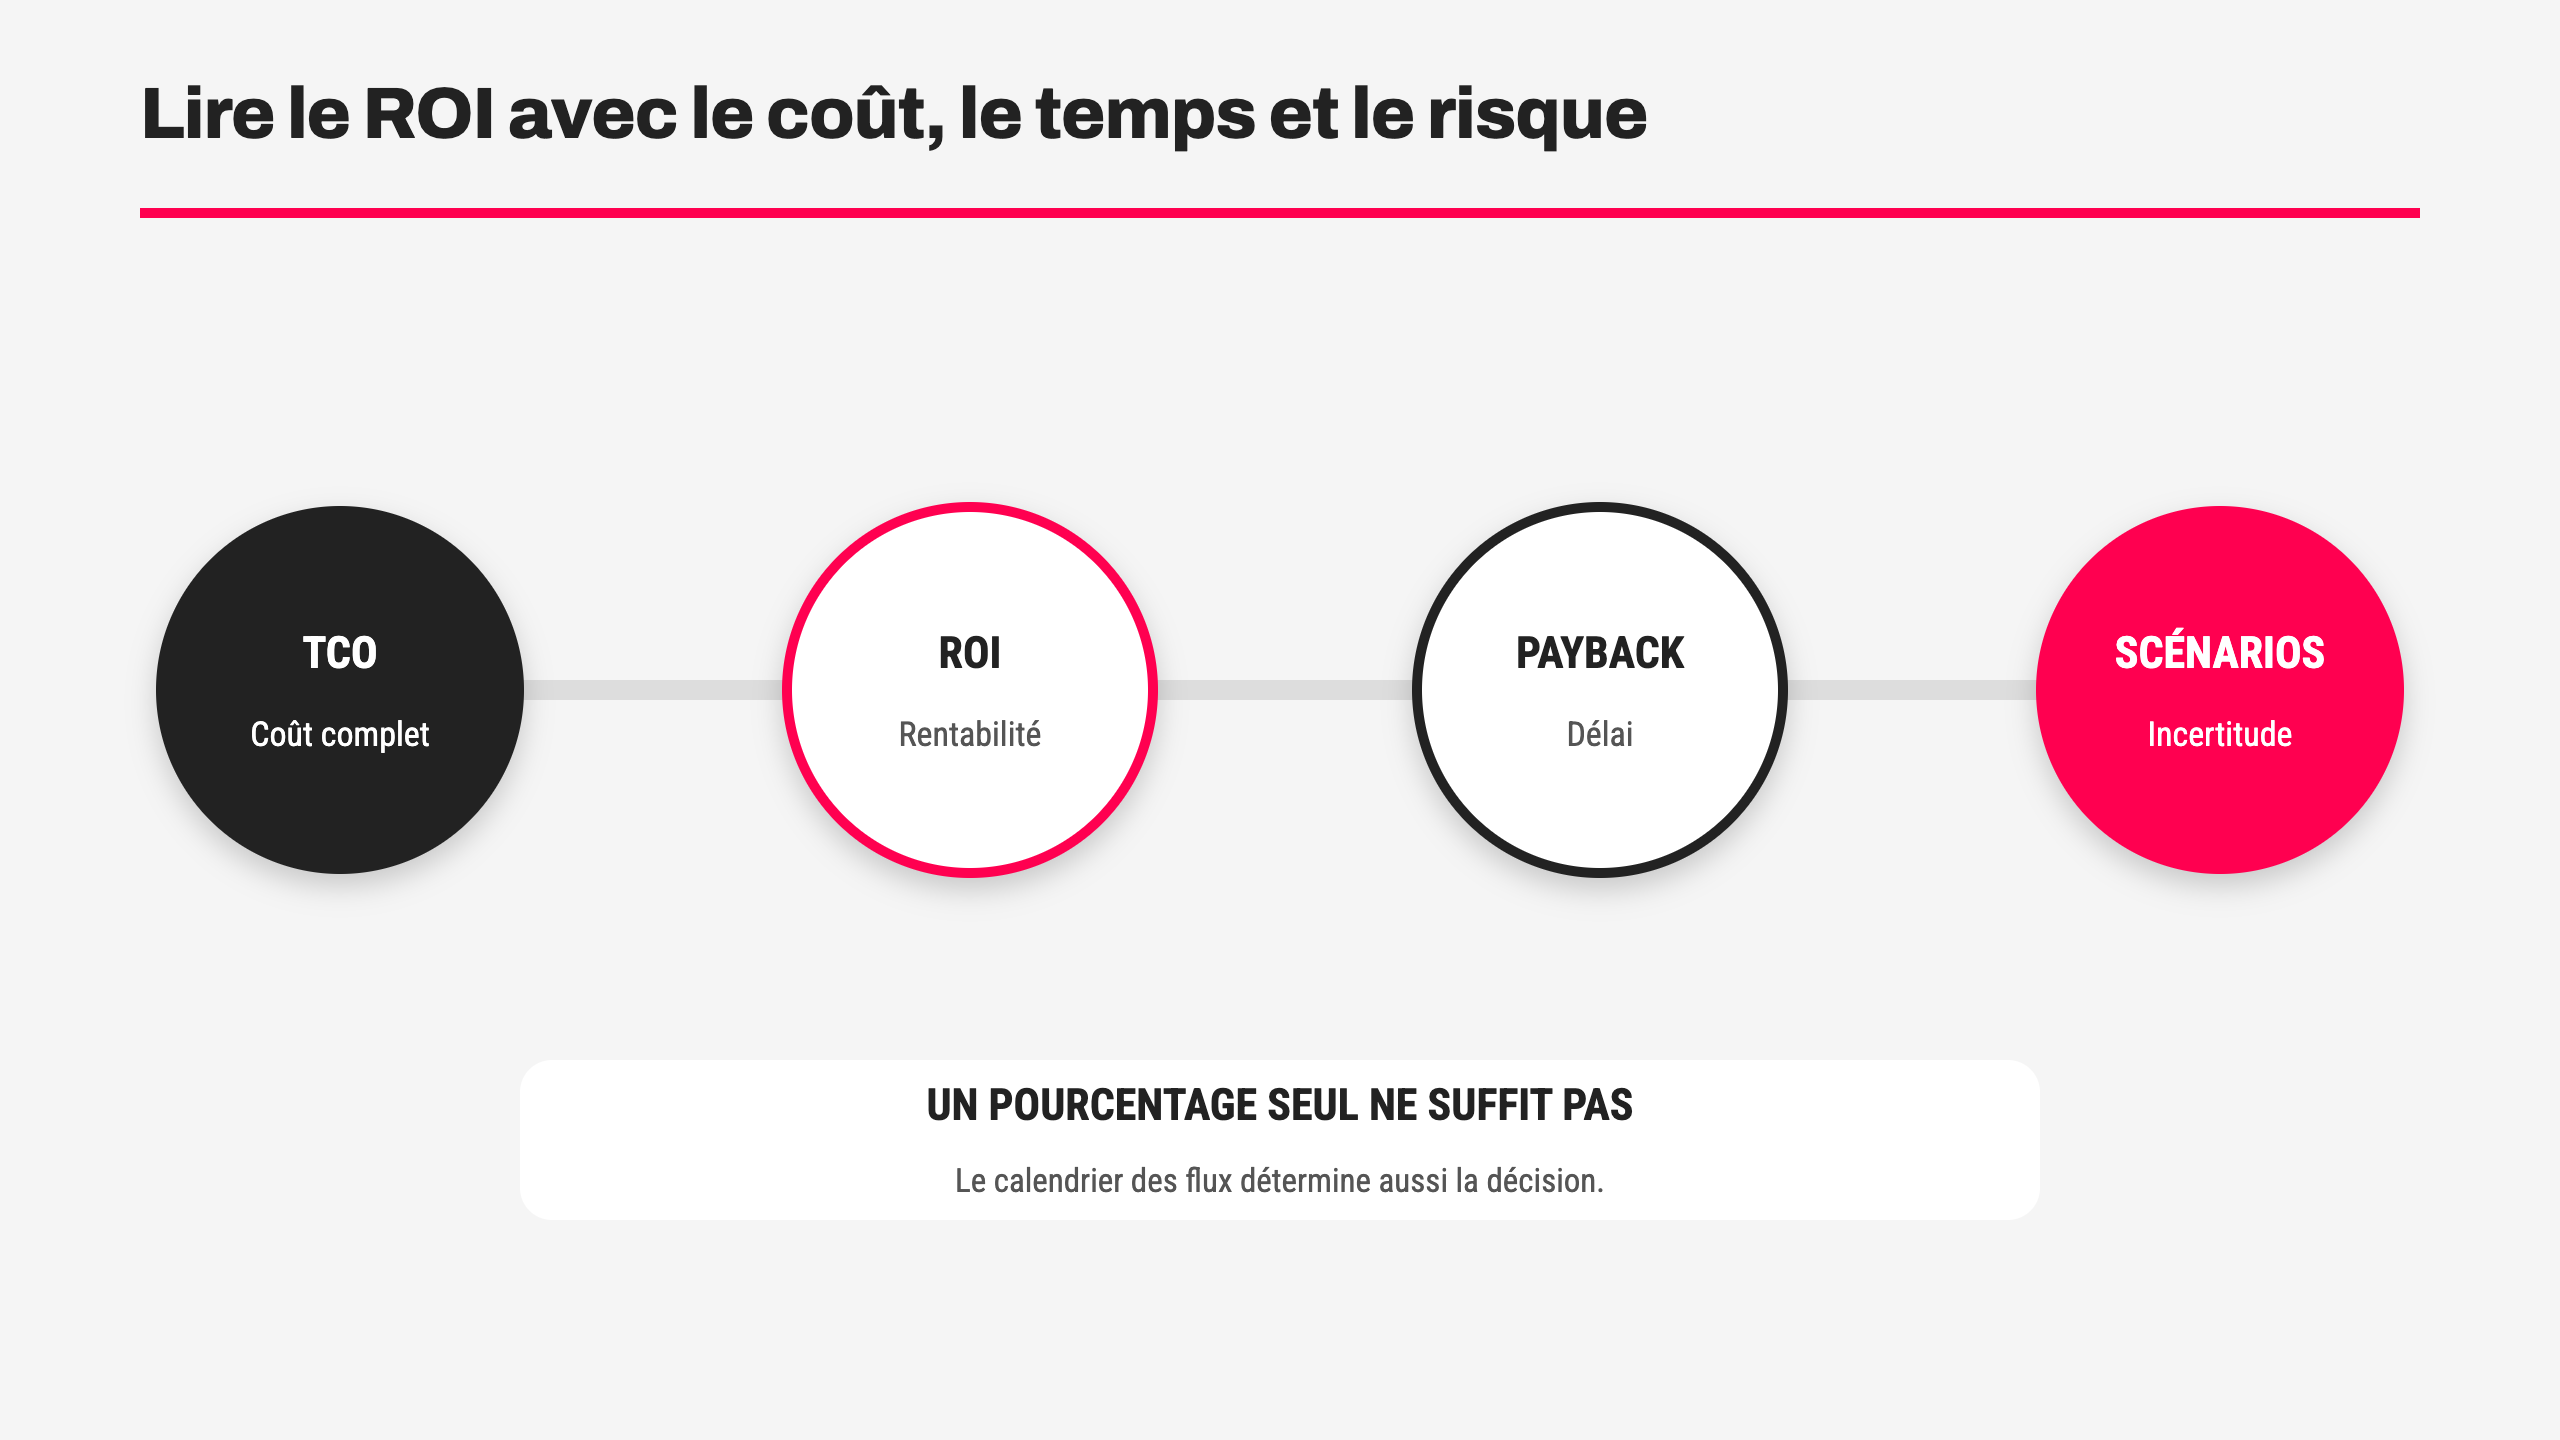
Le délai de récupération indique le moment où les gains cumulés compensent les coûts cumulés. Il est utile pour apprécier le risque et la liquidité. Le flux net annuel permet de voir la montée en charge. Pour les projets importants ou longs, la DAF peut calculer une valeur actualisée nette afin de tenir compte de la valeur temporelle de l’argent.
Le modèle doit annoncer son horizon, son taux d’actualisation éventuel, la fiscalité prise en compte et les montants exprimés hors ou toutes taxes. Les hypothèses sont datées, sourcées et attribuées à un responsable. Le tableur doit permettre de modifier les variables sans casser les formules.
| Indicateur | Ce qu’il montre | Limite |
|---|---|---|
| TCO | Coût complet sur l’horizon | Ne mesure pas les bénéfices |
| ROI | Rentabilité relative | Ignore le calendrier des flux |
| Payback | Délai de récupération | Ignore les gains ultérieurs |
| Flux net | Effet annuel sur la trésorerie | Dépend du classement des gains |
| VAN | Valeur actualisée du projet | Sensible au taux retenu |
Tableau 2 : Lire plusieurs indicateurs plutôt qu’un ROI isolé.
Mesurer les bénéfices après la mise en service
Le business case doit continuer de vivre après l’approbation. Avant le déploiement, l’entreprise fixe une situation de référence : temps de traitement, taux d’erreur, volume de tickets, coût des prestataires, délai d’embauche ou fréquence des reprises. Sans mesure initiale, le bénéfice restera impossible à démontrer.
Chaque gain possède un responsable, une source et une fréquence de suivi. La DRH mesure les usages et les processus ; la DAF valide la traduction financière ; la DSI suit les coûts techniques. Une revue à trois, six et douze mois permet de comparer les résultats aux hypothèses et de corriger le déploiement.
Un gain inférieur à la cible n’est pas automatiquement un échec de la solution. Il peut révéler une faible adoption, une donnée insuffisante, un processus inchangé ou une dépense ancienne qui n’a pas été retirée. Le plan d’action doit traiter la cause avant de réviser le modèle.
Le meilleur dossier d’investissement n’est donc pas celui qui affiche le ROI le plus élevé. C’est celui qui permet à la direction de comprendre les coûts, les bénéfices, les incertitudes et les conditions de réussite. En distinguant économies, capacité et valeur moins directement monétisable, la DRH parle le langage financier sans réduire la transformation à une simple compression des effectifs. Le SIRH prouve sa rentabilité lorsque ses gains sont mesurés, validés et effectivement convertis en meilleures décisions.
À retenir pour les DRH
- Mesurer le coût réel du fonctionnement actuel.
- Calculer le TCO avec les coûts internes et la réversibilité.
- Séparer économies encaissables, coûts évités et capacité libérée.
- Présenter des scénarios et une analyse de sensibilité.
- Comparer les résultats aux hypothèses après le déploiement.
Pour construire et piloter votre business case SIRH jusqu’au suivi post-déploiement, une trame consolidée structure cinq volets : les bénéfices directs (licence retirée, prestation arrêtée, recrutement évité, erreur évitée) et la capacité opérationnelle (temps réaffecté, croissance absorbée, contrôle renforcé) chiffrés en trois scénarios Prudent / Central / Favorable, les variables de sensibilité (adoption, retard de déploiement, coût d’intégration, taux de réalisation des gains, croissance, aide publique), la projection des flux année par année avec coûts, gains encaissables, capacité et flux net cumulé, et la décision (ROI, délai de récupération, VAN) avec les revues de bénéfices à trois, six et douze mois.
📎 Télécharger la Fiche outil — Trame de business case et suivi du ROI SIRH