
La paie concentre en quelques jours une grande partie des risques administratifs de l’entreprise. Une absence mal remontée, une prime saisie deux fois, un changement fiscal appliqué trop tard ou un mauvais compte bancaire peuvent affecter immédiatement le revenu d’un collaborateur. L’erreur se voit sur le bulletin, mais ses causes se trouvent souvent bien avant le calcul.
Cette réalité explique l’intérêt des modules de paie intégrés au SIRH. Ils centralisent les données, appliquent des règles communes, produisent les écritures et préparent les déclarations. Le gain attendu n’est toutefois pas la disparition du gestionnaire. Il réside dans le déplacement de son travail : moins de saisie et de rapprochements manuels, davantage de contrôle, d’analyse et de traitement des exceptions.
La distinction est essentielle. Un logiciel calcule exactement ce qu’il a été configuré pour calculer. Si la donnée source est fausse, si le taux est obsolète ou si une règle interne a été mal traduite, l’automatisation reproduit l’erreur à grande échelle. La conformité ne se résume donc ni à l’achat d’un outil ni à l’installation d’une mise à jour. Elle repose sur une organisation capable de vérifier ce que le système fait.
Cartographier la chaîne de paie avant de l’automatiser
Le projet doit commencer par une cartographie de bout en bout. La paie ne prend pas naissance dans le moteur de calcul. Elle dépend du dossier administratif, du contrat, du temps de travail, des absences, des avantages, des éléments variables, des décisions salariales et parfois de données transmises par plusieurs établissements.
Chaque donnée doit avoir une source qui fait foi. Le salaire de base vient du contrat ou de son avenant. L’ancienneté dépend de la date d’entrée retenue et des règles applicables aux interruptions. Les heures supplémentaires doivent provenir d’un dispositif validé. Une prime exceptionnelle doit être rattachée à une décision identifiable. Sans cette hiérarchie, le gestionnaire arbitre entre des courriels, des fichiers et des messages informels au moment de la clôture.
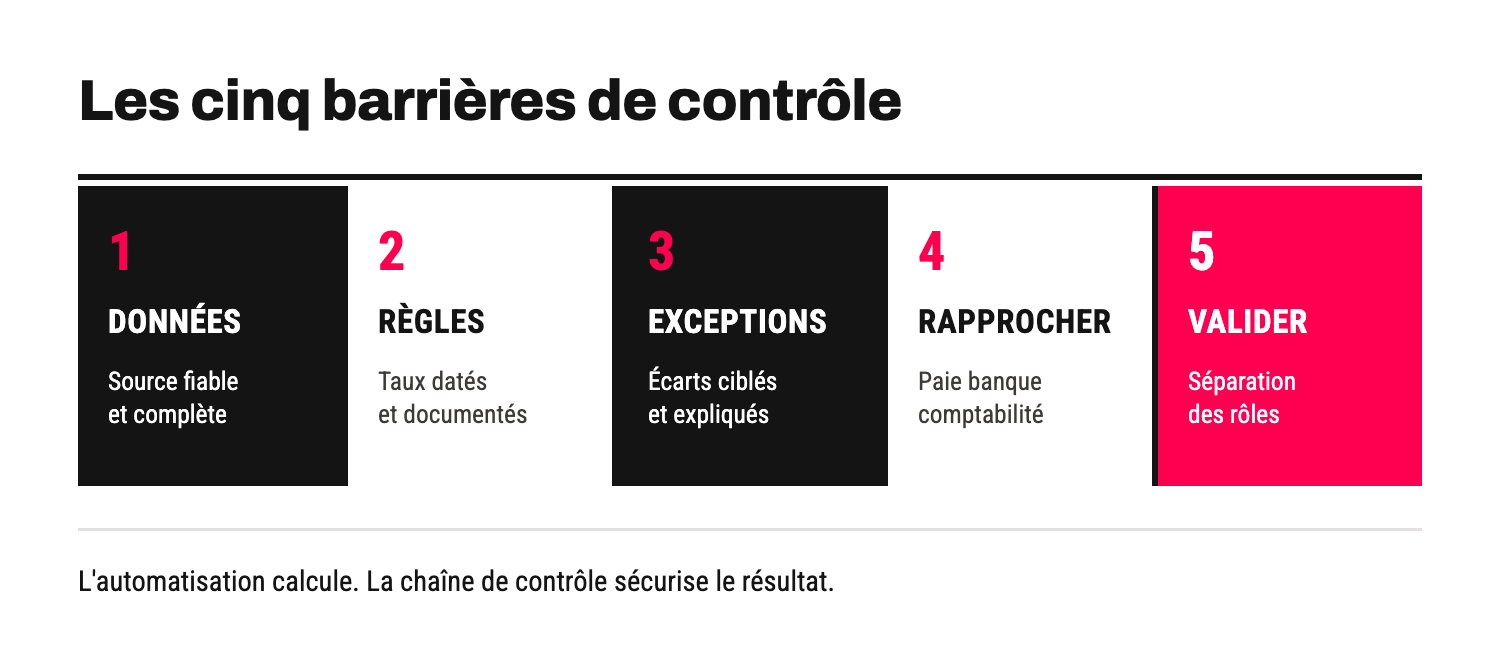
La cartographie précise également les responsabilités. Le manager confirme les variables de son équipe, la fonction RH contrôle les événements individuels, la paie applique les règles, la finance rapproche les montants et la direction habilitée autorise le fichier de virement. Cette séparation réduit le risque qu’une même personne crée une donnée, modifie le calcul et valide le paiement sans regard indépendant.
Le calendrier constitue le troisième élément. Les dates limites de transmission, de correction et de validation doivent être connues. Un outil peut bloquer une variable reçue après la clôture, l’orienter vers une régularisation et conserver la trace de l’auteur. Il évite ainsi les ajustements invisibles réalisés dans l’urgence.
Paramétrer les règles marocaines sans les figer
La paie marocaine combine plusieurs familles de règles qui n’évoluent ni au même rythme ni selon la même logique. Le salaire minimum légal, les cotisations sociales, l’assurance maladie, l’impôt sur le revenu, les exonérations, les frais professionnels, les charges de famille, la durée du travail et les majorations doivent être traités séparément.
Depuis le 1er janvier 2026, le salaire minimum horaire non agricole a été porté à 17,92 dirhams dans le cadre du calendrier de revalorisation engagé. Son contrôle ne consiste pas à comparer un montant mensuel unique à tous les bulletins. Il faut tenir compte de la population, du temps de travail, de la période, de la structure de la rémunération et des éventuelles règles plus favorables.
La même prudence s’impose pour les cotisations sociales. Certaines composantes du régime CNSS utilisent une assiette plafonnée, tandis que l’Assurance maladie obligatoire suit une assiette distincte. Appliquer mécaniquement le plafond de 6 000 dirhams à toutes les contributions produirait une erreur. Le paramétrage doit donc distinguer chaque branche, sa part salariale, sa part patronale, son assiette et son éventuel plafond.
Sur le volet fiscal, le moteur doit construire le revenu imposable avant d’appliquer le barème de l’impôt sur le revenu. Il distingue les éléments imposables des remboursements ou indemnités exonérés sous conditions, puis applique les déductions autorisées. Les règles de frais professionnels, notamment les taux différenciés de 35 % et 25 % ainsi que leur plafond, doivent être rattachées à leur période d’effet et au texte qui les fonde. Une modification de la Loi de Finances ne doit pas effacer l’ancienne règle, car les rappels portant sur une période antérieure doivent rester calculables.
La prime d’ancienneté illustre cette nécessité de dater les règles. L’article 350 du Code du travail prévoit une progression par paliers : 5 % après deux années de service, 10 % après cinq ans, 15 % après douze ans, 20 % après vingt ans et 25 % après vingt-cinq ans. L’automatisation peut détecter le franchissement du palier, mais l’entreprise doit auparavant préciser la date d’ancienneté retenue, les périodes assimilées et l’assiette de calcul applicable.
| Famille de règle | Donnée nécessaire | Risque fréquent | Contrôle attendu |
|---|---|---|---|
| Salaire minimum | Population, horaire et période | Comparaison à un montant mensuel inadapté | Alerte avant clôture |
| Cotisations sociales | Assiette, taux, plafond et branche | Même plafond appliqué à toutes les lignes | Rapprochement par branche |
| Impôt sur le revenu | Éléments imposables, déductions et situation familiale | Barème ou déduction non datés | Cas tests avant mise en production |
| Ancienneté | Date retenue, palier et assiette | Déclenchement tardif ou assiette erronée | Liste mensuelle des changements de palier |
Tableau 1 : Les paramètres qui doivent être documentés et contrôlés dans une paie automatisée.
Traiter les interfaces comme un risque de paie
Une paie automatisée reçoit des données de plusieurs applications : gestion des temps, portail RH, recrutement, notes de frais, avantages, comptabilité et banque. Chaque interface supprime une ressaisie, mais ajoute un point de contrôle. Une donnée peut être absente, dupliquée, rejetée ou rattachée au mauvais matricule.
Les contrôles techniques doivent être lisibles par les métiers. Le nombre de lignes envoyées et reçues, les doublons, les matricules inconnus, les montants négatifs et les variations inhabituelles sont présentés dans un rapport d’exception. Aucun rejet ne doit rester enfoui dans un journal informatique inaccessible au gestionnaire.
La correspondance des identifiants est particulièrement sensible. Le matricule RH, l’identifiant CNSS, la référence bancaire et le compte comptable ne remplissent pas la même fonction. Une table de correspondance mal gouvernée peut affecter la bonne somme au mauvais collaborateur ou produire un écart entre le journal de paie et la comptabilité.
L’entreprise doit aussi prévoir le fonctionnement en mode dégradé. Que se passe-t-il si la gestion des temps ne transmet pas les variables, si l’interface bancaire est indisponible ou si une mise à jour bloque le calcul ? Le plan de continuité définit les données minimales, les contrôles renforcés, les personnes habilitées et la procédure de régularisation. Il ne doit pas être improvisé le jour de la clôture.
Installer une clôture en plusieurs niveaux
Le contrôle le plus efficace combine comparaison globale et examen individuel. La première lecture rapproche la masse salariale, le net à payer, les charges, l’impôt et les effectifs avec le mois précédent et avec le budget. Une variation importante doit être expliquée par un événement connu : recrutements, départs, primes, augmentations, absences ou régularisations.
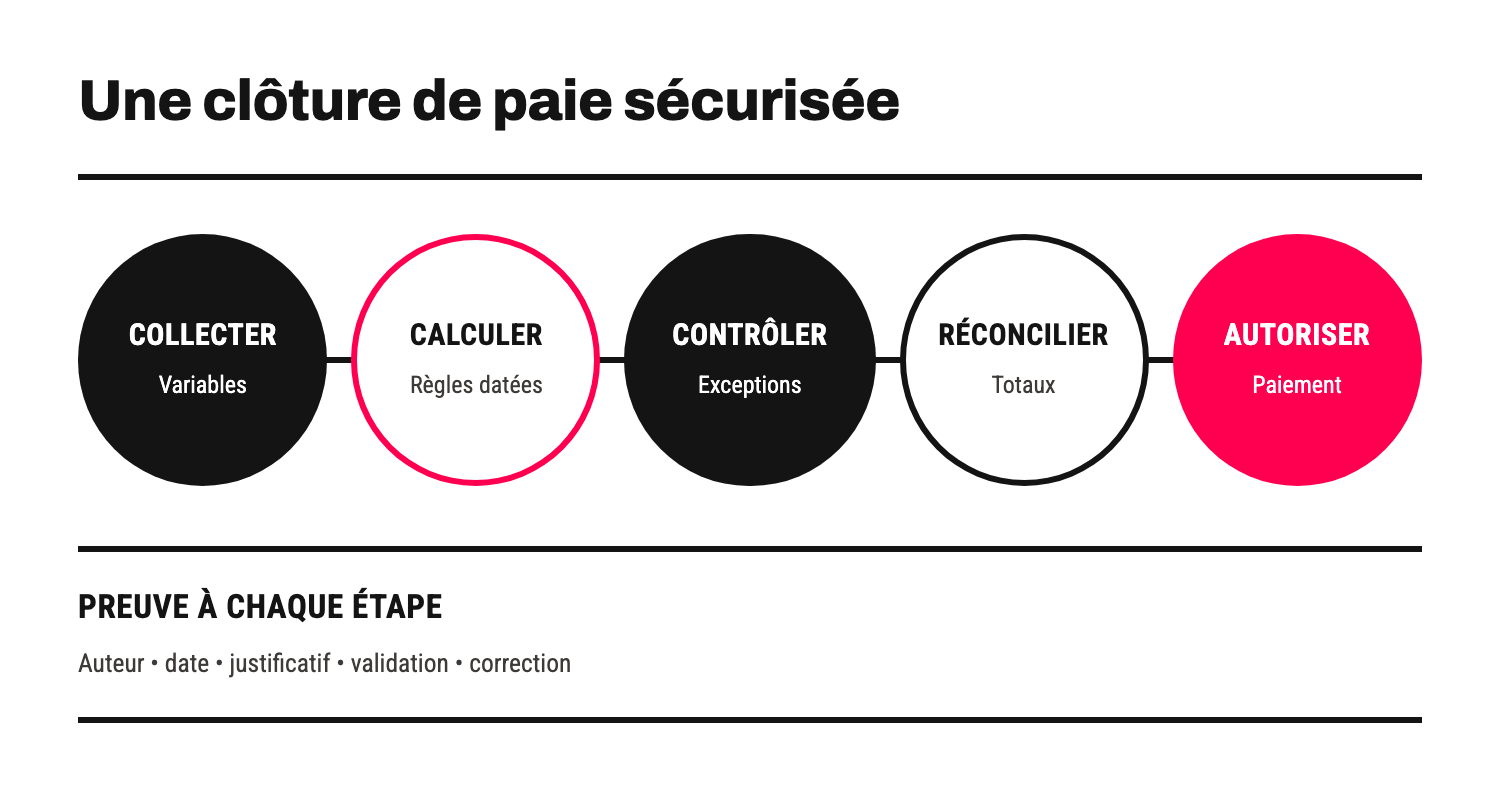
La seconde lecture cible les collaborateurs présentant une anomalie potentielle : première ou dernière paie, changement de salaire, net négatif, rappel important, nouveau compte bancaire, absence longue, dépassement d’un seuil ou variation inhabituelle du net. Le système propose la population à contrôler, mais le gestionnaire vérifie les justificatifs et documente la conclusion.
Une troisième validation porte sur les sorties : bulletins, journal de paie, écritures comptables, déclarations sociales, retenues fiscales et fichier de virement. Les totaux doivent se réconcilier. Un écart entre le net du journal et le montant bancaire bloque l’autorisation de paiement.
Enfin, la validation doit être traçable. Le système conserve l’auteur d’une modification, sa date, l’ancienne valeur, la nouvelle valeur, le motif et la personne qui l’a approuvée. Cette piste d’audit protège l’entreprise lors d’un contrôle et facilite l’analyse d’une réclamation.
Exigence de conformité
Toute modification d’un taux, d’une assiette, d’un plafond, d’un barème ou d’une règle de calcul doit être rattachée à un texte, une date d’effet, un responsable et un dossier de tests. La mise à jour ne doit passer en production qu’après comparaison des résultats avec des cas de référence et validation formelle de la fonction paie.
Pour outiller votre clôture mensuelle sans exposer l’entreprise à des erreurs de paie, une checklist consolidée structure quatre volets : le calendrier de clôture en 10 étapes (du gel des dossiers à l’archivage), les 16 contrôles à réaliser avec preuve et responsable (effectifs, variables, doublons, variations, nets négatifs, rapprochements bancaires et comptables), le registre des anomalies et le bon à payer documenté.
📎 Télécharger la Fiche outil — Checklist de clôture et de contrôle de paie
Automatiser sans exposer les données salariales
La paie contient des informations parmi les plus sensibles du SIRH : rémunération, coordonnées bancaires, retenues, situation familiale, absences et parfois données liées à la santé. L’automatisation augmente le nombre d’échanges entre systèmes. Elle exige donc une gestion stricte des habilitations.
Chaque profil doit accéder uniquement aux données nécessaires. Un manager peut valider une variable sans consulter le bulletin complet. Un administrateur technique peut superviser une interface sans lire les salaires. Les comptes à privilèges, les extractions et les modifications massives font l’objet d’une journalisation et d’une revue régulière.
Les fichiers temporaires représentent un risque souvent sous-estimé. Un export déposé sur un poste personnel, envoyé par courriel ou conservé dans un dossier partagé contourne les protections du SIRH. Le projet doit supprimer les transferts non sécurisés, chiffrer les échanges, définir des durées de conservation et contrôler les téléchargements.
La sauvegarde et la réversibilité sont tout aussi importantes. L’entreprise doit pouvoir restaurer une période, reproduire un calcul antérieur et récupérer l’historique en cas de changement de prestataire. Une solution qui calcule correctement mais ne permet pas d’expliquer un bulletin ancien ne répond pas aux besoins d’audit.
Mesurer les gains réels plutôt que promettre un pourcentage
Les gains de l’automatisation dépendent de la situation de départ. Une entreprise qui ressaisit les temps, les absences et les primes réalisera un gain plus important qu’une organisation déjà intégrée. Il est donc imprudent d’annoncer une économie standard ou un nombre de jours récupérés sans mesurer le processus existant.
Avant le projet, la direction peut relever le temps consacré à la collecte, à la saisie, au contrôle, aux corrections et aux réclamations. Elle compte également les bulletins rectifiés, les variables reçues hors délai, les rejets déclaratifs et les écarts de rapprochement. Après le déploiement, les mêmes indicateurs mesurent le résultat.
| Indicateur | Méthode de calcul | Interprétation |
|---|---|---|
| Durée de clôture | Heures entre le gel des variables et le bon à payer | Mesure le délai complet, pas seulement le calcul |
| Taux de bulletins corrigés | Bulletins rectifiés rapportés aux bulletins produits | Distinguer erreur de donnée et erreur de règle |
| Variables hors délai | Variables tardives rapportées au volume total | Évalue la discipline du processus amont |
| Écarts de rapprochement | Écarts non expliqués entre paie, banque et comptabilité | Doit tendre vers zéro avant paiement |
| Demandes liées à la paie | Tickets par thème et par période | Révèle les règles mal comprises ou mal appliquées |
Tableau 2 : Les indicateurs à suivre avant et après l’automatisation de la paie.
Tester le moteur avant chaque évolution
Une recette de paie ne consiste pas à vérifier quelques bulletins ordinaires. Elle couvre des scénarios représentatifs et des cas limites : entrée en cours de mois, départ, absence non rémunérée, heures supplémentaires, rappel, prime, changement de palier d’ancienneté, saisie sur salaire, avantage, régularisation et modification de la situation familiale.
Pour chaque scénario, l’équipe définit les données d’entrée, le résultat attendu et la justification. Les résultats sont comparés à une référence validée. Lors d’une évolution réglementaire, la non-régression vérifie que les cas non concernés continuent de produire le même résultat.
Le parallèle de paie renforce cette sécurité lors d’un changement de solution. Pendant une ou plusieurs périodes, l’ancien et le nouveau système calculent les mêmes populations. Les écarts sont analysés jusqu’à leur explication complète. Une égalité globale des nets ne suffit pas : deux erreurs individuelles peuvent se compenser dans le total.
Le passage en production doit enfin prévoir une période de surveillance renforcée, une procédure de correction et un responsable de décision. Le prestataire apporte l’expertise technique, mais l’entreprise reste responsable des données, des règles retenues et des montants versés.
Automatiser la paie ne revient donc pas à retirer l’humain de la chaîne. Le logiciel prend en charge les calculs répétitifs, les contrôles systématiques et la production des sorties. Les professionnels de la paie conservent l’interprétation, l’examen des exceptions, la validation et la relation avec les collaborateurs. Une paie fiable n’est pas celle qui ne nécessite plus aucune intervention. C’est celle dont chaque donnée, chaque règle, chaque écart et chaque décision peuvent être expliqués.
À retenir pour les DRH
- Cartographier les données et les responsabilités avant de choisir l’outil.
- Dater chaque taux, plafond, barème et règle de calcul.
- Contrôler les interfaces et prévoir un fonctionnement en mode dégradé.
- Séparer la préparation, la modification et l’autorisation du paiement.
- Mesurer les corrections, les retards et les écarts avant de calculer le retour sur investissement.
Pour outiller à la fois la gouvernance des règles et la recette du moteur, une trame consolidée structure trois volets : le registre des 16 paramètres (taux, plafonds, barèmes, assiettes avec date d’effet et référent), les jeux de test de paie sur 12 scénarios représentatifs (paie standard, entrée/départ en cours de mois, absence, rappel, palier d’ancienneté) et la note de conformité paramètre par paramètre.
📎 Télécharger la Fiche outil — Registre des paramètres et recette du moteur de paie