
Un arrêt de travail peut modifier les ressources disponibles à un moment où la personne doit déjà organiser ses soins. Une réponse générale sur la couverture sociale ne suffit pas à préparer les dépenses du mois. Le collaborateur a besoin de comprendre les montants envisageables, les conditions à remplir et les démarches restant à effectuer. Il doit aussi savoir quelles informations sont confirmées et lesquelles dépendent encore d’une décision ou d’un traitement administratif.
Pour la fonction RH, l’accompagnement repose sur une coordination entre paie, protection sociale et garanties éventuellement souscrites. Il ne consiste pas à promettre un revenu avant vérification. Une information compréhensible permet de repérer les incertitudes et d’identifier les interlocuteurs capables de les lever. Elle doit rester accessible pendant l’arrêt, avec des échanges organisés selon les besoins et sans imposer à la personne de raconter son parcours médical à chaque étape.
Cartographier les composantes du revenu pendant l’arrêt
Le premier travail consiste à identifier le régime applicable à la situation. Les règles d’un collaborateur relevant du secteur privé ne se confondent pas avec celles d’un agent public ou d’une personne relevant d’un autre statut. Même au sein d’une entreprise, les engagements contractuels et les garanties peuvent différer. La fiche d’information doit partir des documents effectivement applicables, plutôt que d’un modèle de réponse transmis indistinctement à tous.
Pour les entreprises marocaines soumises au Code du travail, l’article 273 prévoit que les absences pour maladie ou accident non professionnels ne sont pas rémunérées, sauf disposition contraire du contrat de travail, d’une convention collective ou du règlement intérieur. Ce repère concerne la rémunération par l’employeur. Il ne résume pas l’ensemble des prestations pouvant être mobilisées. Les RH doivent donc examiner séparément les dispositions de l’entreprise et les droits éventuels auprès des organismes concernés.
La cartographie distingue les éléments de paie éventuellement maintenus, les prestations du régime de sécurité sociale applicable et les garanties complémentaires, lorsqu’elles existent. Pour un collaborateur relevant de la CNSS, les conditions d’accès aux indemnités journalières de maladie et les démarches doivent être vérifiées auprès de la caisse. Les garanties d’un assureur se lisent dans le contrat concerné : événement couvert, conditions, limites, pièces et interlocuteur chargé du dossier.
Une couverture des frais de soins ne signifie pas nécessairement qu’un revenu de remplacement est prévu. De même, une garantie collective connue sous un intitulé général ne permet pas de déduire le montant effectivement versé pendant l’arrêt. L’explication doit préciser la fonction de chaque prestation. Elle examine aussi le traitement des primes et avantages selon leurs règles propres, sans supposer qu’ils continuent tous ni qu’ils cessent automatiquement.
Une aide exceptionnelle de l’entreprise, si elle est proposée, constitue une ligne distincte. Les RH précisent ses conditions et son statut : demande à examiner, aide accordée ou versement effectué. Une avance ne doit pas être présentée comme un revenu définitif ; ses modalités et les conséquences d’un remboursement doivent être expliquées. Ces informations ne nécessitent pas de recueillir dans un tableau partagé l’ensemble des dépenses personnelles ou familiales du collaborateur.
Distinguer les sources possibles de ressources
| Élément à examiner | Vérification à effectuer | Information à expliquer |
|---|---|---|
| Rémunération de l’entreprise | Examiner contrat, convention collective et règlement intérieur. | Quels éléments sont maintenus et selon quelles conditions ? |
| Prestations sociales | Vérifier régime, conditions, démarches et décision de l’organisme. | Quel montant est estimé, confirmé ou déjà versé ? |
| Garanties complémentaires | Lire le contrat et confirmer la prestation réellement couverte. | S’agit-il de frais de soins ou d’un revenu de remplacement ? |
| Aide ou avance éventuelle | Vérifier décision, modalités et remboursement éventuel. | La somme est-elle acquise, à examiner ou remboursable ? |
Tableau 1 : Distinguer les sources possibles de ressources. Repères opérationnels proposés par DRH.ma.
Construire une simulation compréhensible et prudente
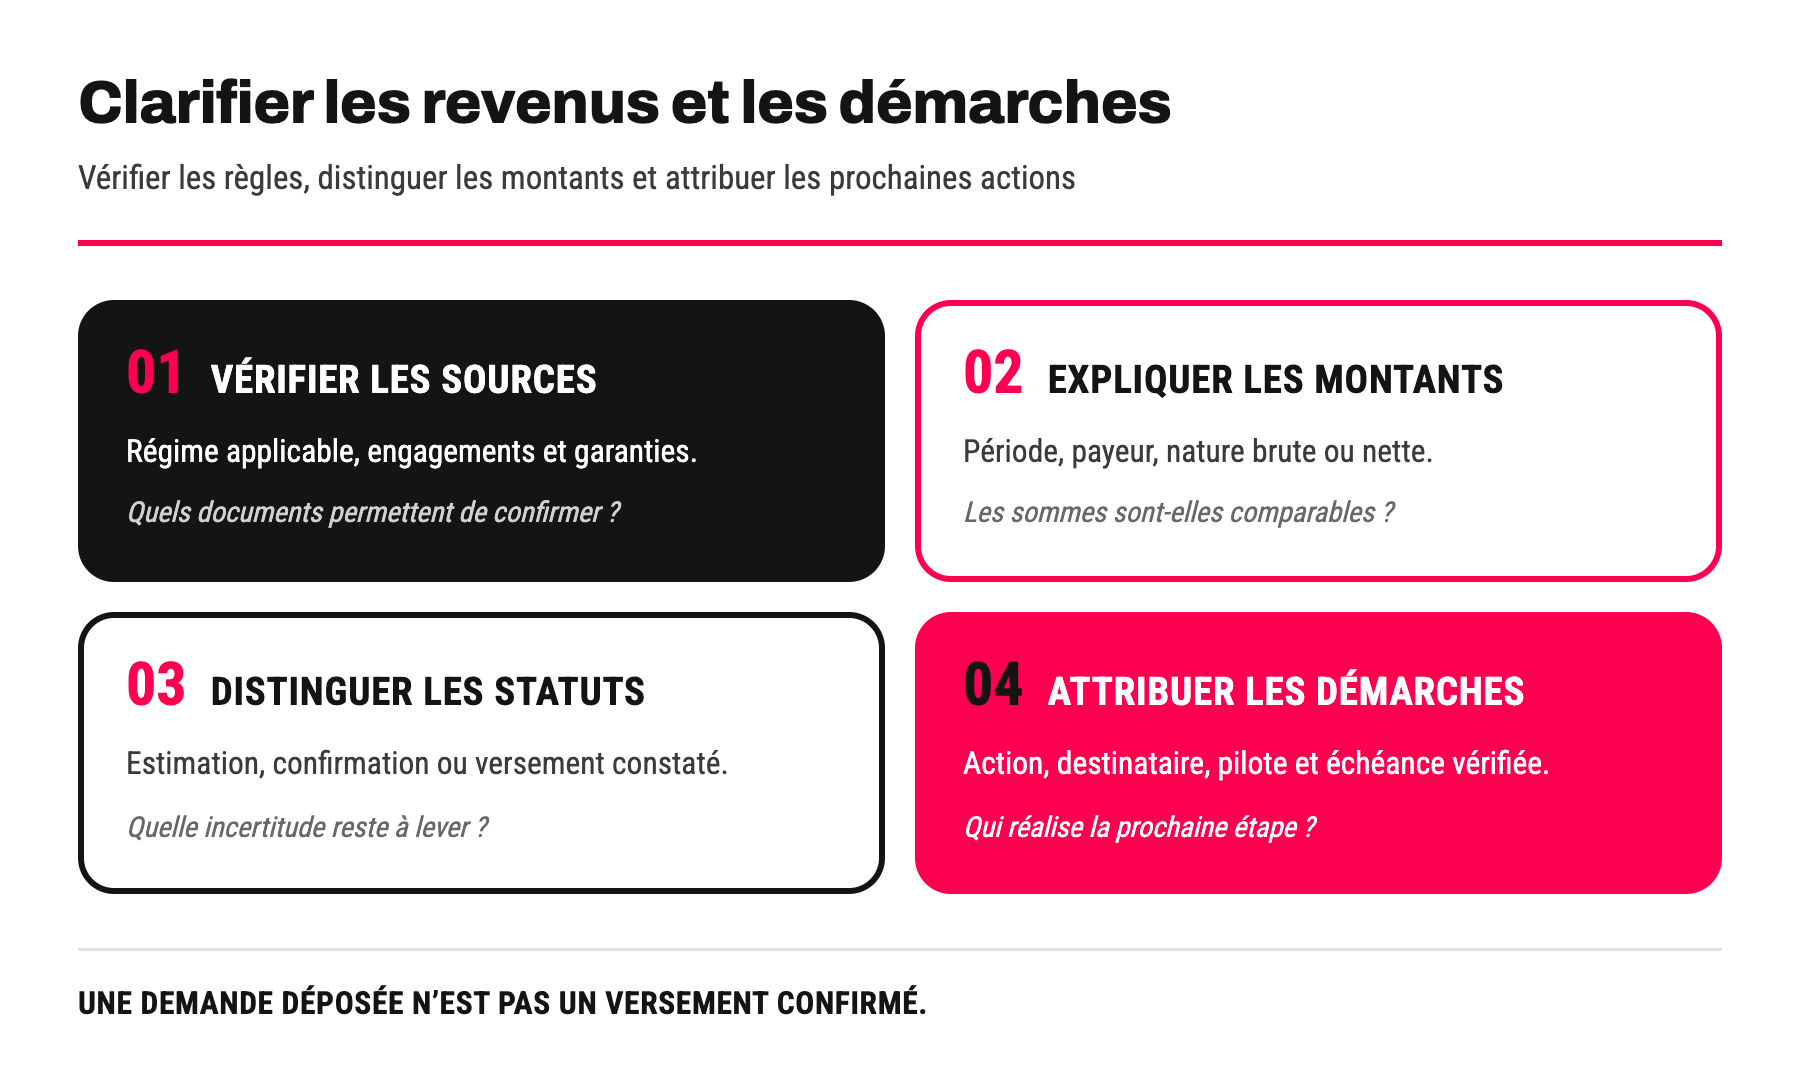
La simulation organise l’information par période et par payeur. Elle indique les bases vérifiées, les hypothèses utilisées et la date de mise à jour. Les montants doivent être comparables : additionner un salaire net avec une estimation brute d’indemnité donnerait un total trompeur. Lorsque la nature d’un montant ou son traitement reste incertain, ce point apparaît explicitement. L’interlocuteur compétent est sollicité avant de présenter une somme comme disponible.
Un statut clair accompagne chaque ligne : estimation, montant confirmé ou versement constaté. Une demande déposée n’est pas une décision d’attribution. Un droit reconnu ne garantit pas davantage que l’argent sera reçu à la date habituelle de paie. Le calendrier distingue la période à laquelle se rapporte une somme, l’étape administrative atteinte et la date de paiement lorsqu’elle est connue. Une date inconnue doit rester signalée comme telle.
Les RH vérifient aussi l’articulation entre les prestations et les dispositions de l’entreprise. Un complément peut dépendre d’une indemnité versée par un autre organisme ; les modalités prévues doivent alors être examinées pour éviter de compter deux fois les mêmes ressources. Il faut pouvoir expliquer les régularisations éventuelles et les pièces nécessaires, plutôt que laisser apparaître sur le bulletin un changement que la personne découvre sans explication.
Dans un exemple hypothétique, une entreprise a confirmé un complément pour une période donnée, tandis qu’une demande auprès d’un organisme reste en cours d’examen. La fiche distingue le complément validé et la prestation encore estimée, puis précise le point à vérifier avec la paie. Elle ne présente pas leur somme comme un revenu garanti et immédiatement disponible. Cette distinction aide le collaborateur à comprendre l’incertitude sans donner une fausse assurance.
La simulation est révisée lorsqu’une décision, un versement ou une prolongation modifie les hypothèses. La personne reçoit une explication des écarts : montant différent, période corrigée, pièce manquante ou paiement décalé. La fiche reste un outil d’information ; elle ne vaut ni décision de l’organisme ni engagement supplémentaire de l’employeur. Les calculs doivent être vérifiés par les services compétents, avec un contact identifié pour les questions et les corrections.
Accompagner les démarches sans alourdir la charge administrative
Un accompagnement utile attribue les actions : qui prépare l’attestation relevant de l’employeur, qui transmet la demande, à quel destinataire et avant quelle échéance vérifiée ? Les délais ne doivent pas être inventés ou repris d’un régime étranger. Les RH consultent les modalités en vigueur de l’organisme concerné et expliquent ce qui incombe à l’entreprise et ce qui nécessite une intervention du collaborateur.
L’information est regroupée dans une liste courte, avec les documents nécessaires, le canal de transmission et une preuve de dépôt à conserver. Le suivi peut indiquer qu’une pièce a été transmise ou qu’une réponse est attendue, sans reproduire son contenu médical. Un interlocuteur RH coordonne les réponses internes pour éviter des demandes répétées. Il ne devient pas pour autant le destinataire de tous les justificatifs exigés par un assureur ou un organisme.
Les informations médicales suivent le circuit prévu auprès des destinataires habilités. Le manager a surtout besoin des éléments utiles à l’organisation de l’absence ; il n’a pas à recevoir une simulation de revenus ni le détail d’une demande d’aide. Les données personnelles traitées par les RH doivent être limitées à leur finalité, avec des accès, une conservation et les garanties applicables définis. La confidentialité doit être organisée dans les courriels comme dans les fichiers.
Lorsque la situation dépasse les compétences de la paie ou des RH, une orientation vers un interlocuteur qualifié peut être proposée : organisme gestionnaire, assureur ou service social effectivement accessible. Les coordonnées et le périmètre de l’aide sont vérifiés avant de les communiquer. L’entreprise peut continuer de faciliter les démarches, sans promettre une prestation ni conditionner son accompagnement à une reprise anticipée du travail.
Aider un collaborateur à comprendre ses revenus pendant l’arrêt consiste à rendre les règles lisibles et les incertitudes visibles. Une cartographie vérifiée, une simulation datée et des démarches attribuées donnent des repères concrets. La qualité de cet accompagnement se mesure à la clarté de la prochaine action et de son interlocuteur, autant qu’à la précision des montants annoncés.