
Les avantages sociaux sont souvent traités comme un acquis périphérique de la politique RH. Ils sont ajoutés au fil du temps, rarement supprimés, parfois mal expliqués, souvent sous-utilisés. Une entreprise peut financer une mutuelle coûteuse que les collaborateurs comprennent mal, une cantine subventionnée qui ne correspond plus aux usages hybrides, une flotte de véhicules mal calibrée, un partenariat sportif peu utilisé ou des dispositifs d’épargne ignorés par les jeunes recrues.
Ce décalage pose un problème budgétaire et managérial. Lorsque les coûts augmentent, notamment sur la santé, la prévoyance ou les services externalisés, la Direction Financière demande des arbitrages. Mais lorsque la direction RH ne dispose pas d’une cartographie précise, elle ne peut pas distinguer ce qui doit être maintenu, renégocié, supprimé ou mieux valorisé.
Le sujet ne consiste donc pas à réduire les avantages sociaux. Il consiste à mesurer leur utilité réelle. Un avantage peu coûteux peut avoir une forte valeur perçue. À l’inverse, un dispositif onéreux peut être devenu invisible, mal utilisé ou décorrélé des attentes des collaborateurs. Le rôle du DRH est de remettre de la méthode dans cette politique de rémunération indirecte.
Cartographier tous les avantages sociaux
La première étape consiste à dresser un inventaire complet. Beaucoup d’entreprises sous-estiment le coût réel de leurs avantages, car ceux-ci sont gérés par plusieurs interlocuteurs : paie, RH, services généraux, courtiers, achats, comité social, finance ou directions locales.
L’audit doit couvrir quatre cercles. Le premier regroupe la protection sociale : mutuelle complémentaire, prévoyance, assurance décès, invalidité, incapacité, retraite complémentaire ou régimes spécifiques. Le deuxième concerne la mobilité et les outils professionnels : véhicules, cartes carburant, transport, télétravail, téléphones, ordinateurs et équipements utilisés en contexte professionnel ou mixte. Le troisième renvoie aux services du quotidien : restauration, cantine, crèche, sport, conciergerie, espaces de repos. Le quatrième inclut les avantages différés et divers : épargne, événements, cadeaux, remises partenaires, primes d’ancienneté ou dispositifs collectifs.
| Cercle d’avantages | Exemples | Question d’audit |
|---|---|---|
| Protection sociale | Mutuelle, prévoyance, retraite complémentaire, assurance décès | Les garanties sont-elles comprises, utilisées et adaptées aux risques réels ? |
| Mobilité et travail | Véhicules, carburant, transport, télétravail, équipements digitaux | Le dispositif correspond-il aux usages actuels du travail ? |
| Services du quotidien | Restauration, crèche, sport, conciergerie, espaces de pause | Le taux d’utilisation justifie-t-il le coût ? |
| Avantages différés et divers | Épargne, événements, remises, cadeaux, primes conventionnelles | Ces avantages sont-ils visibles dans la rémunération globale ? |
Pour chaque avantage, le DRH doit calculer un coût moyen par collaborateur et par an. Ce coût doit intégrer la facture directe, les frais de gestion, le traitement fiscal ou social, ainsi que le temps administratif consommé par les équipes RH ou paie.
Coût moyen par collaborateur = budget annuel consommé / nombre de collaborateurs éligibles ou utilisateursLe fichier source indique que les avantages indirects peuvent représenter entre 15 % et 30 % du salaire fixe brut des collaborateurs. Ce poids justifie un pilotage plus rigoureux. Un package social ne peut pas être défendu uniquement comme un symbole de générosité employeur. Il doit être lu comme une composante du coût total de main-d’œuvre.
Croiser coût employeur et valeur perçue
Une fois le coût établi, l’audit doit intégrer la valeur perçue par les collaborateurs. C’est le cœur du sujet. Un avantage ne vaut pas uniquement ce qu’il coûte. Il vaut ce que les collaborateurs en comprennent, en utilisent et en retiennent dans leur décision de rester ou de rejoindre l’entreprise.
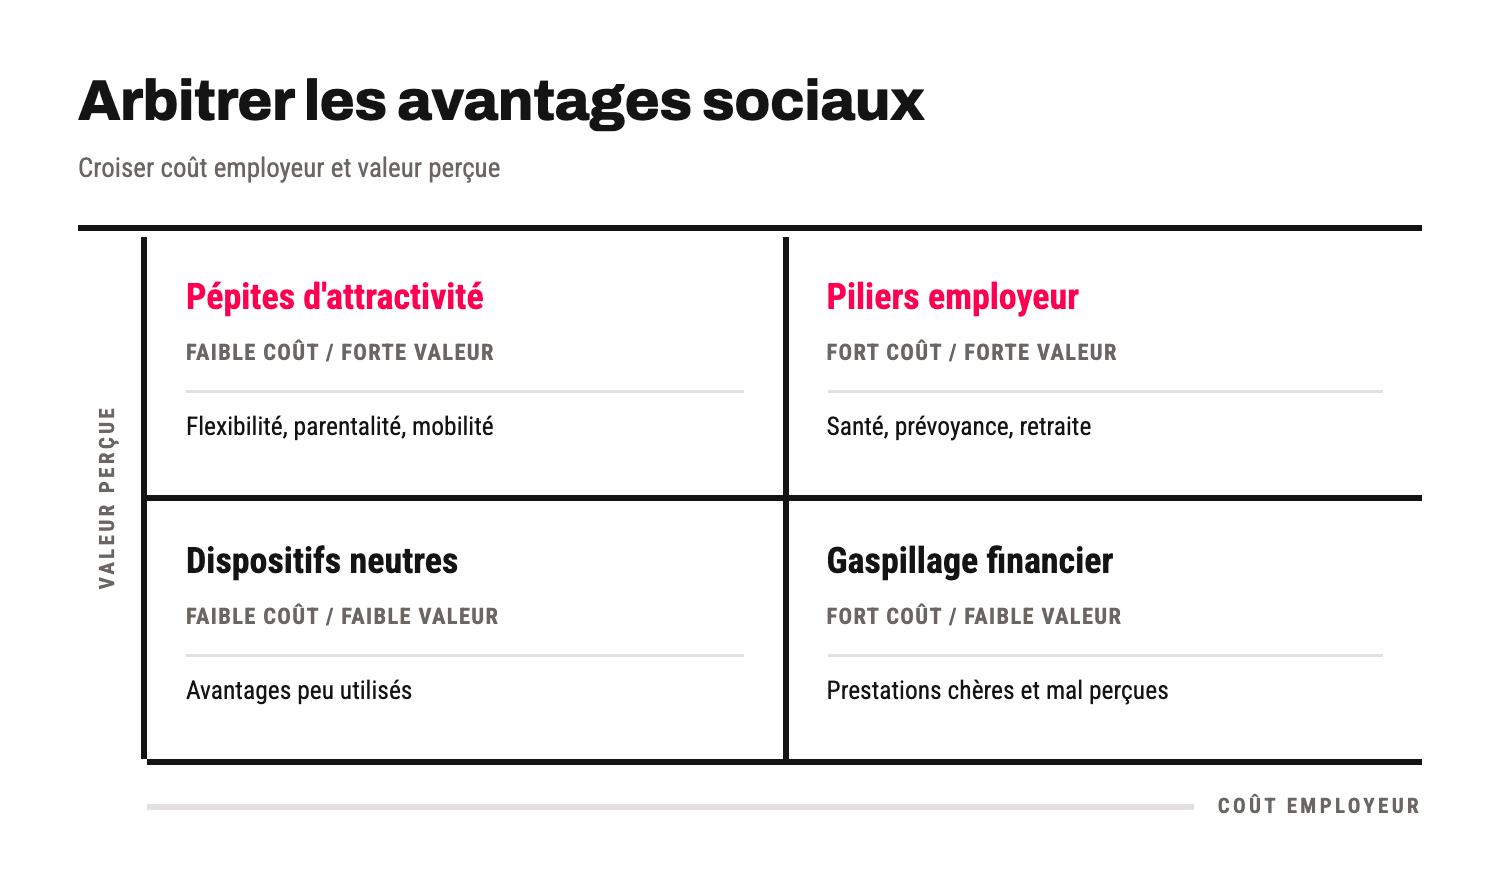
La matrice coût/valeur perçue permet de classer les dispositifs en quatre catégories. Les avantages à fort coût et forte valeur perçue constituent des piliers de la promesse employeur. Ils doivent être maintenus, mais mieux expliqués. Les avantages à faible coût et forte valeur perçue sont des pépites d’attractivité. Ils doivent être protégés et mis en avant dans la marque employeur. Les avantages à faible coût et faible valeur peuvent être simplifiés ou supprimés. Les avantages à fort coût et faible valeur constituent les principales zones de gaspillage financier.
| Catégorie | Lecture RH | Décision recommandée |
|---|---|---|
| Fort coût / forte valeur | Avantage structurant pour l’engagement ou l’attractivité | Maintenir et mieux communiquer |
| Faible coût / forte valeur | Dispositif simple mais très apprécié | Valoriser, étendre ou sanctuariser |
| Faible coût / faible valeur | Avantage secondaire, peu visible ou peu utilisé | Simplifier ou supprimer |
| Fort coût / faible valeur | Coût important sans impact réel sur l’engagement | Renégocier, remplacer ou réallouer |
Cette méthode évite les arbitrages approximatifs. Une cantine très subventionnée mais peu fréquentée par des équipes en travail hybride peut être remplacée par un système plus souple. Une mutuelle coûteuse mais mal comprise peut nécessiter non pas une baisse de garanties, mais une meilleure pédagogie et une simplification des démarches. Un partenariat sport peu utilisé peut être supprimé au profit d’un avantage mobilité, parentalité ou santé plus attendu.
Le fichier source distingue clairement les zones de gaspillage financier, les pépites d’attractivité et les piliers de la promesse employeur. Cette segmentation permet au DRH de défendre une logique de réallocation, plutôt qu’une logique de coupe.
Pour appliquer cette matrice à votre propre portefeuille d’avantages, une grille consolidée permet de recenser chaque dispositif, de calculer son coût par salarié, de mesurer sa valeur perçue et de trancher entre reconduction, renégociation, remplacement ou suppression — avec projection du gain attendu par ligne.
📎 Télécharger la Fiche outil — Matrice coût / valeur perçue et arbitrage 2027
Sonder les collaborateurs sans créer de fausses attentes
Le DRH ne doit pas présumer les préférences des équipes. Les attentes en matière d’avantages sociaux varient selon l’âge, l’ancienneté, le niveau de rémunération, le statut, la situation familiale, le métier et le mode de travail.
Une enquête Total Rewards peut être organisée tous les deux ans. Elle doit mesurer trois dimensions : la notoriété, l’usage et la satisfaction. Un collaborateur peut bénéficier d’un avantage sans en connaître la valeur financière. Il peut connaître un dispositif sans l’utiliser. Il peut l’utiliser tout en le jugeant peu adapté.
Le questionnaire doit aussi intégrer des arbitrages sous contrainte. Demander aux collaborateurs s’ils souhaitent plus de mutuelle, plus de restauration, plus de transport, plus de télétravail et plus d’épargne conduit naturellement à des réponses cumulatives. Pour obtenir une donnée exploitable, il faut les obliger à prioriser. Par exemple : préférez-vous une hausse de salaire fixe, une couverture santé familiale renforcée, une enveloppe mobilité ou un abondement retraite ?
| Dimension mesurée | Question type | Utilité pour l’arbitrage |
|---|---|---|
| Notoriété | Connaissez-vous cet avantage ? | Identifier les dispositifs invisibles |
| Usage | L’utilisez-vous régulièrement ? | Comparer coût réel et taux d’utilisation |
| Satisfaction | Répond-il à vos besoins ? | Repérer les irritants et les prestations mal calibrées |
| Arbitrage | Quelle option choisiriez-vous à budget constant ? | Prioriser les réallocations budgétaires |
L’analyse doit ensuite être segmentée. Les jeunes collaborateurs privilégient souvent le salaire net immédiat, la flexibilité, l’équipement digital, la mobilité et la formation. Les collaborateurs en milieu de carrière accordent plus de valeur à la couverture santé familiale, à la restauration, à la crèche ou à la conciliation entre vie professionnelle et vie personnelle. Les seniors sont généralement plus sensibles à la retraite complémentaire, à la prévoyance lourde et à l’aménagement de fin de carrière. Cette lecture par segments figure dans le fichier source.
Pour diffuser cette enquête à vos collaborateurs, un questionnaire prêt à l’emploi mesure la notoriété, l’utilisation et la satisfaction de chaque avantage, force les arbitrages sous contrainte budgétaire et vérifie la lisibilité de la rémunération globale — avec une méthode d’exploitation par segments (âge, ancienneté, statut, métier).
📎 Télécharger la Fiche outil — Questionnaire d’attractivité des avantages sociaux
Réallouer le budget à coût maîtrisé
L’audit doit déboucher sur des décisions. Pour 2027, l’objectif n’est pas nécessairement d’augmenter l’enveloppe globale. Il peut être plus pertinent de réallouer les budgets existants vers les dispositifs les mieux perçus et les plus utilisés.
La première piste concerne la renégociation des contrats d’assurance, de prévoyance, de retraite complémentaire ou de gestion. Un appel d’offres régulier permet de revoir les frais, de corriger les garanties mal adaptées et de mieux contrôler les hausses tarifaires. Il peut aussi permettre de financer de nouvelles prestations sans alourdir le coût total.
La deuxième piste consiste à mieux communiquer. Les avantages sociaux sont souvent sous-valorisés parce que les collaborateurs ne disposent pas d’une vision consolidée. Le bilan social individuel peut répondre à ce problème. Il présente, pour chaque collaborateur, le salaire fixe, la part variable, les cotisations, les avantages, les protections et les contributions de l’employeur. Ce document rend visible une rémunération globale souvent réduite, dans la perception quotidienne, au seul salaire net.
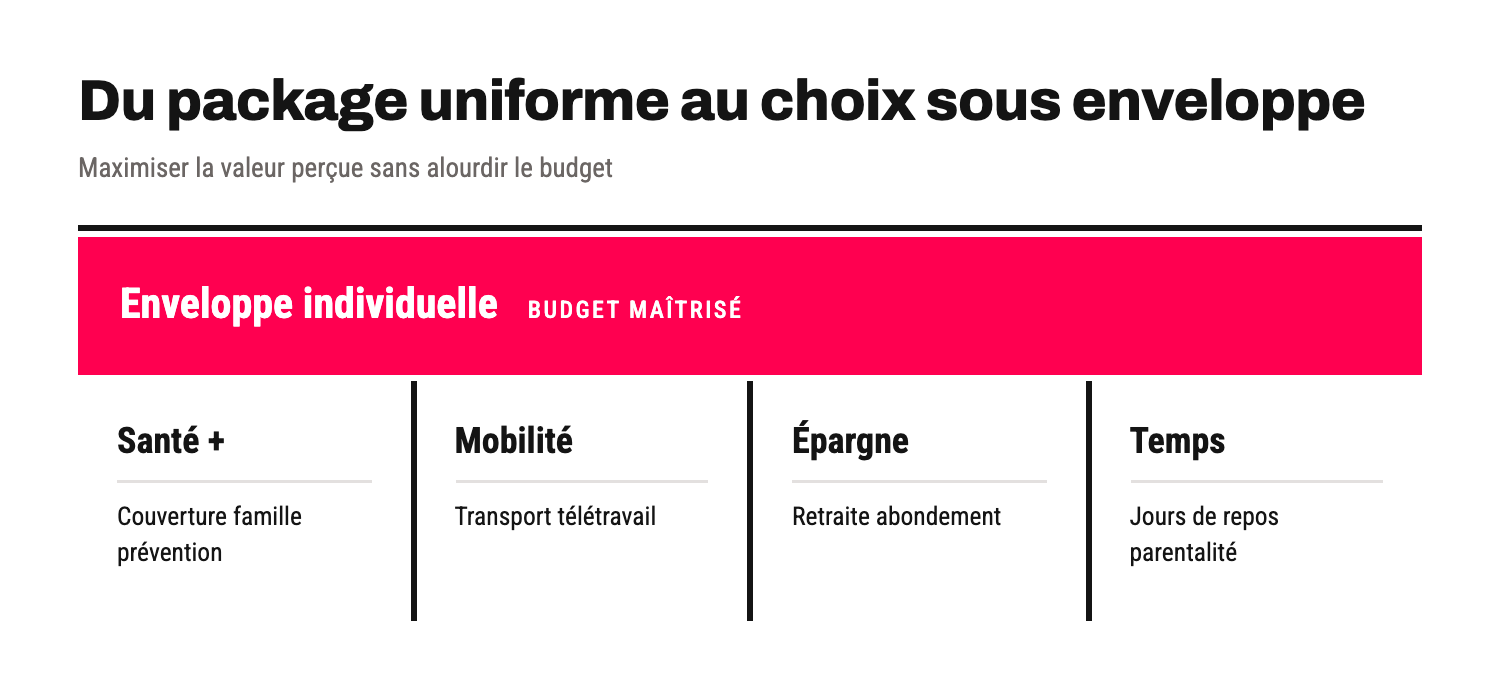
La troisième piste consiste à introduire davantage de flexibilité. Le modèle des flexible benefits, ou menu d’avantages, permet à l’entreprise de fixer une enveloppe individuelle maîtrisée, puis de laisser le collaborateur choisir parmi plusieurs options : santé renforcée, mobilité, épargne, jours de repos, équipement télétravail ou soutien parental. Le fichier source présente ce modèle comme une manière de maximiser la valeur perçue tout en verrouillant l’enveloppe budgétaire globale.
| Option d’arbitrage | Objectif | Effet attendu |
|---|---|---|
| Renégocier | Réduire les frais ou ajuster les garanties | Économies sans perte de valeur utile |
| Supprimer | Éliminer les dispositifs peu utilisés | Budget libéré pour des priorités plus fortes |
| Mieux communiquer | Rendre visibles les avantages existants | Hausse de la valeur perçue sans coût majeur |
| Personnaliser | Adapter le package aux profils collaborateurs | Meilleure adéquation entre dépense et attente réelle |
Exigence de conformité
L’audit des avantages sociaux doit tenir compte du Code du travail, des obligations sociales, des accords internes, des régimes collectifs, du traitement fiscal et social des avantages en nature, ainsi que des règles de non-discrimination. Toute suppression, modification ou différenciation d’un avantage doit être documentée, sécurisée juridiquement et expliquée aux collaborateurs.
Le package d’avantages sociaux ne doit donc plus être considéré comme une accumulation de dispositifs périphériques. Il constitue une composante majeure de la rémunération globale et du coût total de main-d’œuvre. En 2027, la maturité RH consistera à dépenser mieux : protéger les avantages réellement différenciants, supprimer les dispositifs peu utiles, rendre visibles les contributions invisibles de l’employeur et donner plus de choix aux collaborateurs lorsque le cadre social et fiscal le permet.
Pour le DRH, l’enjeu est double. Il doit préserver l’attractivité sans alourdir mécaniquement la masse salariale. Il doit aussi montrer à la Direction Financière que les avantages sociaux peuvent être pilotés avec la même rigueur que les salaires, les achats RH ou les investissements SIRH. C’est à cette condition que la politique sociale continuera de produire de la valeur, au lieu de devenir une ligne budgétaire difficile à défendre.
À retenir pour les DRH
- Les avantages sociaux doivent être intégrés dans le coût total de main-d’œuvre et suivis en coût moyen par collaborateur.
- L’audit doit croiser le coût employeur, le taux d’utilisation, la satisfaction et la valeur perçue.
- Les dispositifs à fort coût et faible valeur perçue doivent être renégociés, remplacés ou réalloués.
- L’enquête Total Rewards doit mesurer les attentes réelles par segment de collaborateurs.
- Les flexible benefits permettent d’augmenter la valeur perçue sans nécessairement alourdir l’enveloppe globale.