
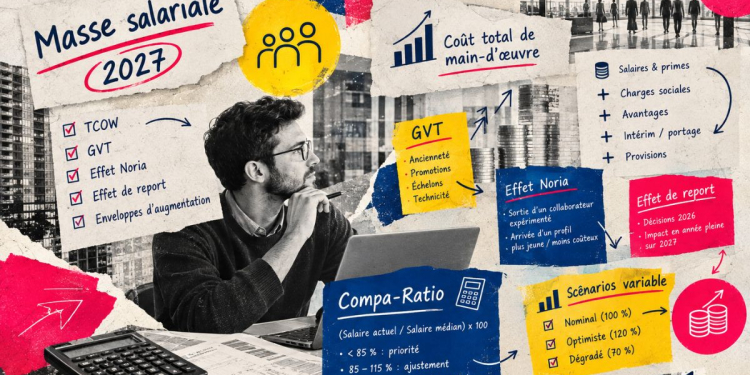
La masse salariale reste l’un des sujets les plus sensibles du dialogue entre la Direction Générale, la Direction Financière et la fonction RH. Elle concentre plusieurs tensions : pouvoir d’achat, attractivité, fidélisation des compétences, équité interne, compétitivité externe, maîtrise des coûts fixes et protection de la marge opérationnelle.
Pourtant, dans de nombreuses entreprises, le budget de personnel reste construit avec une méthode trop approximative. L’exercice consiste parfois à reprendre la masse salariale de l’année précédente, à y ajouter une hypothèse d’inflation, quelques recrutements prévus, puis une enveloppe globale d’augmentations. Cette approche paraît simple, mais elle expose l’entreprise à des écarts importants. Une variation limitée sur une masse salariale élevée peut produire un impact direct sur l’EBITDA, la trésorerie et la capacité d’investissement.
Le DRH doit donc adopter une approche plus robuste. Le budget 2027 doit distinguer la masse salariale brute, le coût chargé, les avantages, les éléments variables, les effectifs externes, les provisions sociales et les effets mécaniques déjà engagés avant toute décision nouvelle. Cette discipline permet de défendre les arbitrages avec des chiffres lisibles, opposables et compréhensibles par le CODIR.
Raisonner en coût total de main-d’œuvre
La première erreur consiste à réduire la masse salariale aux salaires bruts des collaborateurs permanents. Cette vision ne reflète pas le coût réel du travail. Pour construire un budget fiable, la direction RH doit utiliser le TCOW, ou Total Cost of Workforce, qui agrège l’ensemble des dépenses nécessaires au fonctionnement humain de l’entreprise.
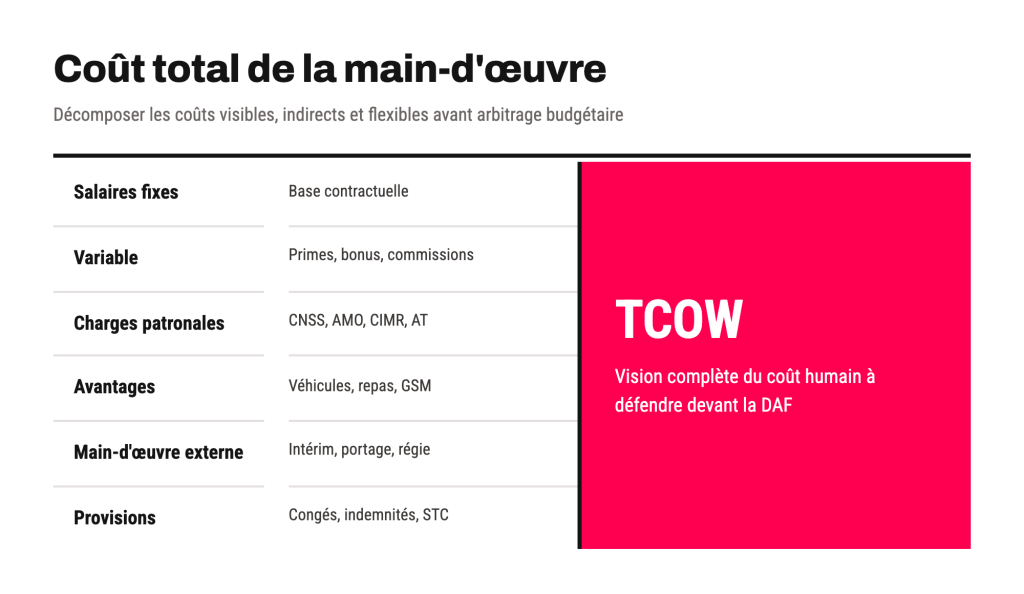
Le TCOW inclut les salaires fixes, les primes, la rémunération variable, les cotisations patronales, les avantages directs et indirects, l’intérim, le portage, les prestataires en régie, les provisions pour congés payés non pris et les indemnités potentielles. Il permet de réintégrer dans la lecture RH des dépenses parfois logées dans d’autres lignes comptables.
| Composante du TCOW | Contenu | Risque si elle est ignorée |
|---|---|---|
| Salaires fixes | Rémunération contractuelle et conventionnelle | Sous-estimation de la base budgétaire |
| Rémunération variable | Bonus, commissions, primes d’objectifs, 13e mois | Pic de décaissement non anticipé |
| Charges patronales | CNSS, AMO, CIMR, mutuelle, accidents du travail | Écart entre salaire brut et coût chargé réel |
| Avantages | Véhicules, carburant, repas, GSM, assurances | Coût collaborateur incomplet |
| Main-d’œuvre externe | Intérim, portage, prestataires en régie | Vision faussée des capacités humaines mobilisées |
| Provisions | Congés non pris, indemnités de départ, STC | Dette sociale mal anticipée |
Au Maroc, la modélisation doit intégrer les spécificités sociales et réglementaires : CNSS, AMO, taxe de formation professionnelle, CIMR lorsque l’entreprise y adhère, couverture accidents du travail, complémentaire santé et avantages sociaux propres à l’entreprise. Le fichier source indique qu’un ratio entre le salaire brut et le coût chargé total peut se situer entre 1,28 et 1,45 selon les niveaux de rémunération et les avantages accordés.
Cette donnée est décisive. Un poste annoncé à 300 000 MAD brut annuel ne coûte pas 300 000 MAD à l’entreprise. Son coût complet dépend du coefficient patronal, des avantages, du variable, des outils, des frais associés et des provisions. Le DRH doit donc présenter les créations ou remplacements de postes en coût complet, et non en salaire brut isolé.
Pour bâtir votre TCOW par catégorie de personnel, une matrice de décomposition détaille les neuf composantes du coût salarial (salaires bruts, primes, variable, cotisations, retraite complémentaire, avantages, main-d’œuvre externe, provisions) et calcule le coefficient patronal réel à comparer aux hypothèses budgétaires.
📎 Télécharger la Fiche outil — Matrice de décomposition du TCOW 2027
Intégrer les effets mécaniques avant toute décision nouvelle
La masse salariale évolue même lorsque l’entreprise ne décide aucune augmentation générale. C’est un point souvent mal compris dans les arbitrages budgétaires. Avant même d’ouvrir une enveloppe salariale 2027, certaines hausses sont déjà inscrites dans la base.
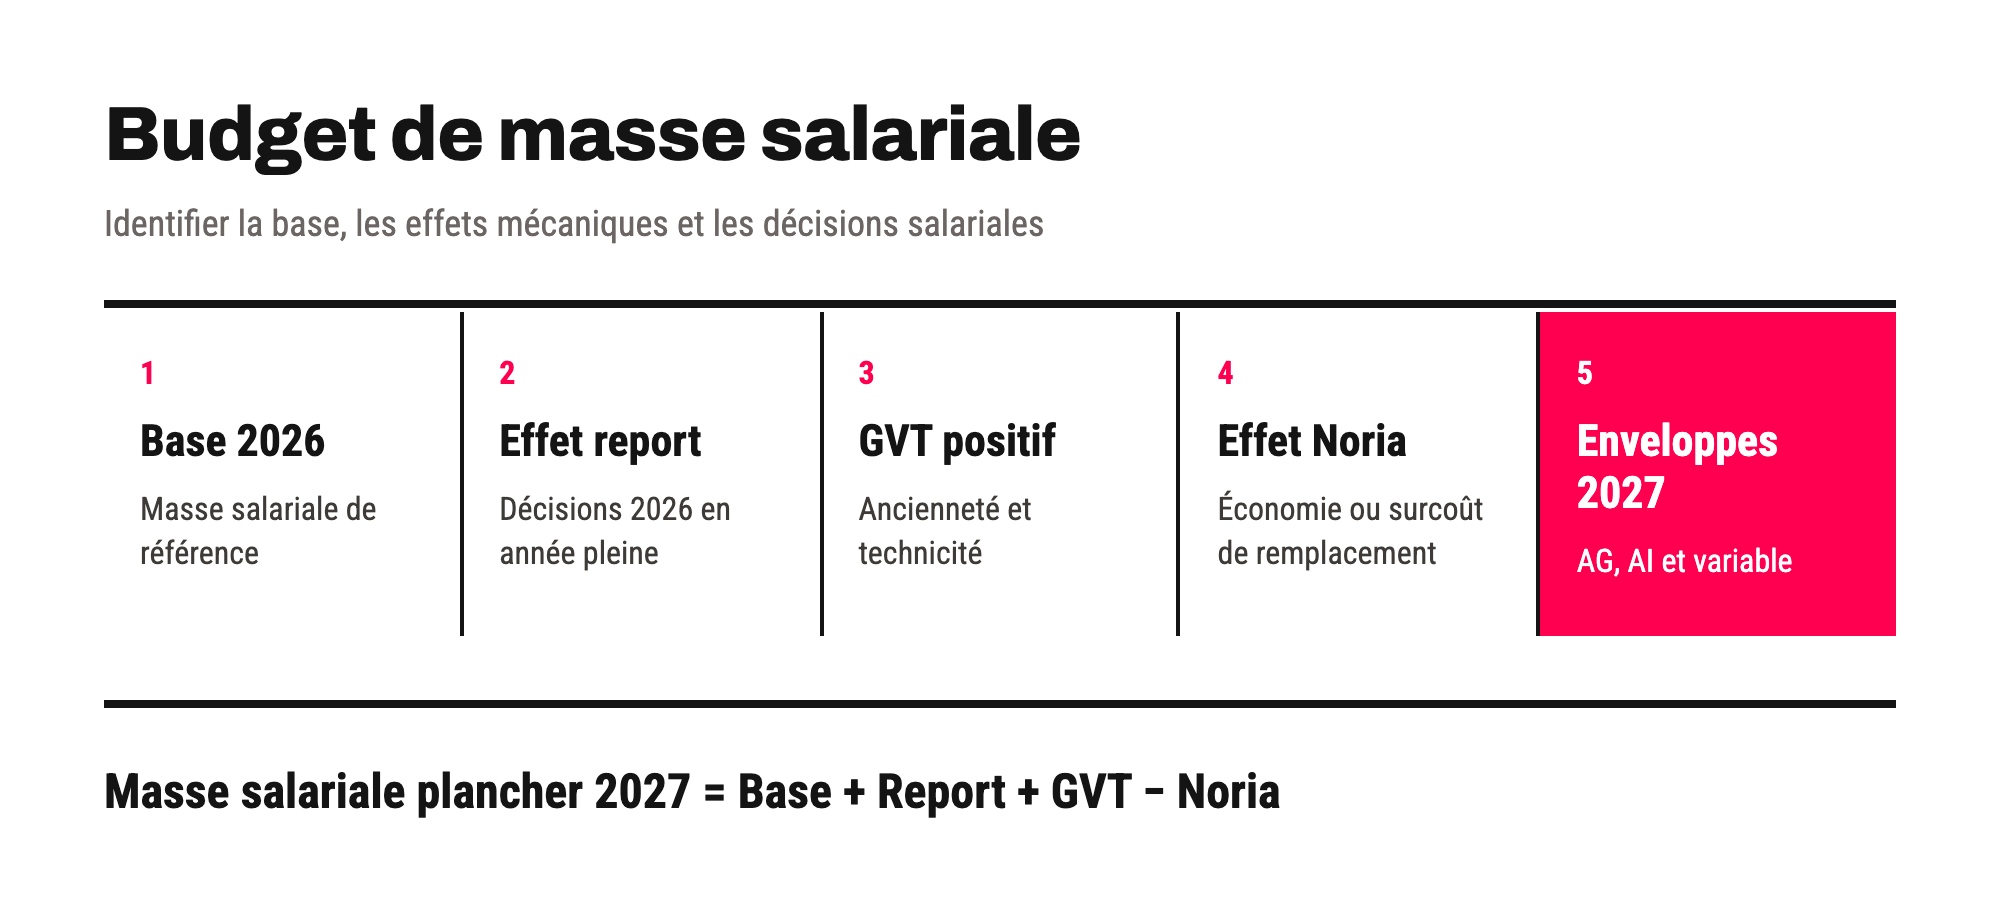
Le premier effet est le GVT positif, ou Glissement Vieillesse Technicité. Il mesure la hausse automatique liée à l’ancienneté, aux progressions de carrière, aux changements d’échelon, aux promotions prévues ou aux droits conventionnels. Dans le contexte marocain, les primes d’ancienneté doivent être suivies avec précision, notamment lorsque des collaborateurs franchissent des paliers d’ancienneté. Le fichier source rappelle les échéances de 2, 5, 12, 20 et 25 ans.
Le deuxième effet est l’effet Noria. Il désigne l’économie réalisée lorsqu’un collaborateur expérimenté, mieux rémunéré, est remplacé par un profil plus jeune ou moins coûteux. Mais cet effet ne doit pas être présumé. Sur des métiers rares ou très demandés, le remplaçant peut coûter autant, voire plus, que le collaborateur sortant. L’effet Noria peut donc devenir neutre ou négatif.
Économie Noria = (salaire du collaborateur sortant - salaire du nouveau recruté) x nombre de remplacementsLe troisième effet est l’effet de report. Une augmentation accordée en cours d’année 2026 produit un coût partiel en 2026, puis un coût en année pleine en 2027. Une augmentation décidée au 1er octobre, par exemple, ne pèse que trois mois sur l’exercice 2026, mais douze mois sur l’exercice 2027. Le budget 2027 doit donc intégrer cette charge avant toute nouvelle mesure.
| Effet mécanique | Définition | Conséquence budgétaire |
|---|---|---|
| GVT positif | Hausse liée à l’ancienneté, aux promotions et à la technicité | Augmentation automatique de la masse salariale à effectif constant |
| Effet Noria | Différentiel entre salaire sortant et salaire entrant | Économie possible, mais pas garantie en marché tendu |
| Effet de report | Impact en année pleine des décisions prises en cours d’exercice précédent | Hausse de la base 2027 avant toute nouvelle revalorisation |
La bonne formule de travail consiste à calculer une masse salariale plancher 2027 : base 2026, plus effet de report, plus GVT positif, moins effet Noria. Ce socle permet de savoir quelle part du budget est déjà engagée.
Masse salariale plancher 2027 = masse salariale brute 2026 + effet de report + GVT positif - effet NoriaPour appliquer cette logique à votre propre masse salariale, un calculateur consolidé chiffre les trois effets mécaniques (report des décisions 2026, GVT positif, effet Noria) et calcule la variation mécanique totale — c’est-à-dire la dérive obligatoire de la masse salariale avant toute nouvelle enveloppe d’augmentation.
📎 Télécharger la Fiche outil — Calculateur GVT, Noria et effet de report
Arbitrer entre augmentations générales et individuelles
Une fois la masse salariale plancher établie, la direction RH peut discuter de l’enveloppe de revalorisation. Deux logiques doivent être distinguées : les augmentations générales et les augmentations individuelles.
Les augmentations générales répondent principalement à une logique de pouvoir d’achat, d’équité collective et de climat social. Elles peuvent être uniformes ou ciblées sur certaines catégories. Elles sont souvent attendues dans les périodes d’inflation, mais elles augmentent durablement les coûts fixes.
Les augmentations individuelles répondent à une autre logique : performance, prise de responsabilité, compétences rares, potentiel, fidélisation ou correction d’anomalies salariales. Elles permettent une allocation plus sélective, mais exigent des critères solides pour éviter les soupçons de favoritisme.
Pour 2027, une politique salariale crédible doit articuler les deux. Une part peut être réservée à une mesure générale limitée, notamment pour préserver le climat social. Une autre part doit être affectée aux revalorisations ciblées, fondées sur la performance, les compétences critiques et le positionnement dans la bande salariale.
| Type d’augmentation | Objectif | Avantage | Risque |
|---|---|---|---|
| Augmentation générale | Soutenir le pouvoir d’achat et le climat social | Lisibilité collective | Hausse durable des coûts fixes |
| Augmentation individuelle | Reconnaître la performance et fidéliser les profils clés | Allocation ciblée de l’enveloppe | Contestation si les critères sont flous |
| Prime variable | Récompenser un résultat sans augmenter le fixe | Flexibilité budgétaire | Effet limité sur l’engagement si le dispositif est mal compris |
Utiliser le Compa-Ratio pour objectiver les décisions
Le Compa-Ratio permet de comparer le salaire actuel d’un collaborateur à la médiane de sa bande salariale ou du marché pour un poste équivalent. Il offre une base rationnelle pour décider qui doit être revalorisé en priorité.
Compa-Ratio = (salaire actuel du collaborateur / salaire médian du grade) x 100Un collaborateur performant dont le Compa-Ratio est inférieur à 85 % doit être examiné en priorité. Il présente un risque d’iniquité interne et de départ. À l’inverse, un collaborateur déjà situé au-dessus de 115 % de la médiane ne doit pas nécessairement recevoir une forte augmentation fixe, même avec une bonne performance. Sa reconnaissance peut passer par une prime non récurrente, afin de ne pas alourdir durablement la base salariale. Ces seuils de lecture sont explicitement proposés dans le fichier source.
| Position salariale | Lecture RH | Décision recommandée |
|---|---|---|
| Compa-Ratio inférieur à 85 % | Salaire sous la médiane du grade | Priorité aux corrections si la performance est solide |
| Compa-Ratio entre 85 % et 115 % | Positionnement cohérent dans la bande | Augmentation selon performance et potentiel |
| Compa-Ratio supérieur à 115 % | Salaire en haut de bande | Limiter le fixe, privilégier variable ou reconnaissance ponctuelle |
Cette méthode ne remplace pas le jugement managérial. Elle l’encadre. Elle réduit les décisions discrétionnaires, rend les arbitrages plus défendables et permet au DRH de démontrer que l’enveloppe salariale répond à des critères objectifs.
Scénariser la part variable et ses effets de trésorerie
La rémunération variable constitue un outil utile, mais elle doit être modélisée avec précision. Bonus annuels, primes d’objectifs, commissions commerciales et gratifications exceptionnelles peuvent produire des pics de décaissement importants, notamment lorsqu’ils sont versés au premier trimestre de l’année suivante.
Le DRH doit donc construire plusieurs scénarios : nominal, optimiste et dégradé. Le scénario nominal retient une atteinte des objectifs à 100 %. Le scénario optimiste peut retenir une surperformance, par exemple 120 %, à condition que la marge générée couvre le surcroît de bonus. Le scénario dégradé, autour de 70 %, doit intégrer les seuils de déclenchement en dessous desquels la part variable devient nulle ou réduite. Le fichier source détaille cette logique de scénarisation.
| Scénario | Hypothèse | Lecture financière |
|---|---|---|
| Nominal | Objectifs atteints à 100 % | Montant provisionné au budget |
| Optimiste | Objectifs atteints à 120 % | Bonus plus élevé, à comparer au supplément de marge |
| Dégradé | Objectifs atteints à 70 % | Protection de la trésorerie via seuils de déclenchement |
La part variable doit aussi être lue en cash-flow. Un bonus attribué au titre de l’année 2026 mais versé en mars 2027 pèse sur la trésorerie 2027. Il faut donc coordonner le budget RH avec le plan de trésorerie afin d’éviter une tension en début d’exercice.
Exigence de conformité
La politique salariale 2027 doit être cohérente avec le Code du travail, les accords internes, les conventions applicables, les obligations de déclaration sociale et les règles de non-discrimination. Les augmentations, primes, avantages et variables doivent être documentés, traçables et justifiables par des critères objectifs.
La construction du budget de masse salariale 2027 est donc un exercice financier autant qu’un acte de gouvernance sociale. En maîtrisant le TCOW, les effets mécaniques, les grilles salariales et les scénarios de variable, le DRH sécurise le dialogue avec la Direction Financière. Il protège aussi la crédibilité de la fonction RH : celle-ci ne se limite plus à défendre des demandes d’augmentation, elle pilote un poste de coût majeur avec une méthode, des hypothèses et une capacité d’arbitrage.
À retenir pour les DRH
- Le budget de masse salariale doit être construit en coût total de main-d’œuvre, pas uniquement en salaires bruts.
- Le TCOW doit intégrer charges sociales, avantages, intérim, prestations en régie, part variable et provisions sociales.
- Le GVT, l’effet Noria et l’effet de report doivent être calculés avant toute nouvelle enveloppe d’augmentation.
- Le Compa-Ratio permet d’objectiver les augmentations individuelles et de réduire les décisions discrétionnaires.
- La part variable doit être scénarisée avec ses impacts sur le compte de résultat et la trésorerie.