
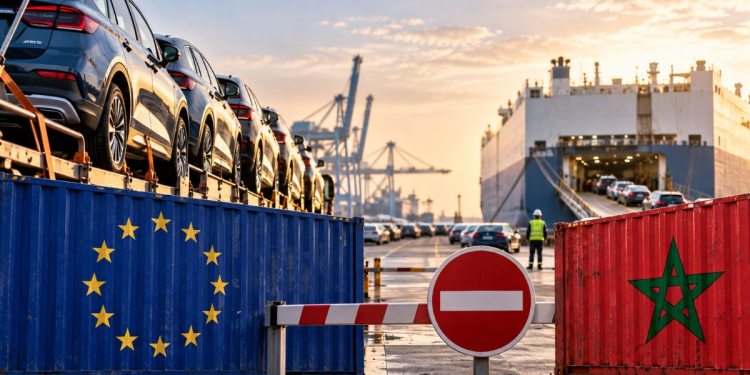
L’industrie automobile marocaine se retrouve confrontée à une évolution de la politique industrielle européenne susceptible de modifier les conditions d’accès à son principal marché d’exportation. Après plusieurs décennies d’intégration des chaînes de production, l’Union européenne cherche à réserver une partie de ses soutiens publics aux produits fabriqués sur son territoire.
Cette orientation répond notamment à la progression des constructeurs chinois, à la dépendance aux batteries asiatiques et aux difficultés de certains équipementiers européens. Le Maroc occupe une position particulière dans cette recomposition : Renault, Stellantis et leurs partenaires y ont développé des usines et des réseaux de sous-traitants directement liés aux chaînes de production européennes.
Le risque ne réside pas dans une interdiction générale d’exporter vers l’Europe. Il concerne principalement les conditions d’éligibilité à certaines aides publiques et commandes européennes, avec des conséquences possibles sur les investissements, les approvisionnements et les perspectives d’emploi.
Une industrie automobile marocaine fortement dépendante du marché européen
Selon les données communiquées de l’Office des changes, les exportations automobiles ont atteint 116,148 milliards de dirhams sur les huit premiers mois de 2026, soit une progression de 14,5 % sur un an. La construction automobile et le câblage concentrent les principaux flux, auxquels s’ajoutent d’autres composants et activités.
Renault a produit plus de 394 000 véhicules au Maroc en 2025. Au premier semestre 2026, ses deux sites marocains ont assemblé près de 200 000 véhicules, dont environ 84 % destinés à l’exportation. Stellantis poursuit le développement de Kénitra avec une capacité annuelle visée de 400 000 véhicules. Selon les données citées de l’ACEA, les importations européennes de voitures du Maroc auraient atteint 220 557 unités au premier semestre 2026, en hausse de 13,3 %.
Cette concentration sur l’Europe résulte d’investissements structurants dans les usines, les plateformes logistiques et les fournisseurs. Le tissu industriel marocain produit des faisceaux électriques, systèmes intérieurs, pièces métalliques et composants électroniques. Le taux d’intégration locale a ainsi progressé, sans pour autant se confondre avec la part de valeur susceptible d’être qualifiée d’européenne par un futur dispositif communautaire.
Une pièce fabriquée au Maroc peut contribuer à l’intégration locale d’un véhicule sans être considérée comme originaire de l’Union européenne. Cette distinction est centrale dans les négociations en cours.
Industrial Accelerator Act : la préférence européenne au centre des négociations
Présenté par la Commission européenne le 4 mars 2026 sous la référence COM(2026) 100, l’Industrial Accelerator Act (IAA) entend renforcer la base productive du continent. L’automobile électrique, hybride rechargeable et à pile à combustible figure parmi les activités concernées. Les discussions portent notamment sur le lieu d’assemblage, la valeur des composants hors batterie et la provenance de plusieurs composants stratégiques.
Le seuil de 70 % de contenu européen hors batterie et son éventuel relèvement à 75 % sont au cœur des positions discutées. Une partie des responsables français et des équipementiers défendent une préférence limitée aux vingt-sept États membres. Une approche plus ouverte permettrait de reconnaître certains partenaires commerciaux, dont le Maroc ou la Turquie.
Les dispositions envisagées devraient principalement conditionner certains soutiens publics. Un véhicule pourrait donc rester vendu dans l’Union sans satisfaire à toutes les conditions ouvrant droit à une aide ou à une commande publique spécifique. Pour les constructeurs, l’effet économique dépendrait du volume de véhicules réellement concernés et du poids des dispositifs de soutien.
Le texte n’est pas adopté à la mi-octobre 2026. Les échéances de vote et d’adoption demeurent indicatives. Les industriels doivent néanmoins anticiper leurs plateformes de production et leurs contrats plusieurs années avant la mise en circulation de nouveaux modèles.
Jantes, batteries et véhicules électriques : des dispositifs déjà en vigueur
L’IAA s’inscrirait dans une évolution réglementaire plus large. En janvier 2023, Bruxelles a institué des droits antidumping sur certaines jantes en aluminium importées du Maroc, compris entre 9 % et 17,5 %. En mars 2025, le règlement d’exécution (UE) 2025/500 a ajouté des droits compensateurs sur des productions concernées par une enquête sur les subventions. Le cas de Dika Morocco Africa, filiale d’un groupe chinois, a attiré l’attention sur les conditions de financement et les aides publiques liées à certains investissements.
Ces mesures illustrent la différence entre l’origine d’un produit et les conditions de concurrence examinées par les autorités européennes. Une production effectivement située au Maroc peut être concernée par des droits commerciaux spécifiques, lorsque les critères juridiques correspondants sont établis.
Le Net-Zero Industry Act adopté en 2024 prévoit également des critères de résilience dans certains dispositifs concernant les technologies propres. Le règlement batteries de 2023 impose progressivement des obligations d’empreinte carbone, de traçabilité, de recyclage et de documentation. Depuis 2024, l’Union applique aussi des droits compensateurs supplémentaires à certains véhicules électriques originaires de Chine.
Ces instruments ne poursuivent pas tous le même objectif. Certains protègent contre des pratiques commerciales jugées déloyales, d’autres fixent des exigences environnementales ou privilégient la diversification des approvisionnements. Leur accumulation augmente cependant les contraintes administratives et les coûts de conformité des industriels.
Renault, Stellantis et leurs fournisseurs face aux nouveaux arbitrages
Les sites marocains des constructeurs européens reposent sur une répartition internationale des activités et des achats. Leur compétitivité tient à la proximité logistique de l’Europe, aux coûts industriels, aux capacités de production et au développement de fournisseurs locaux. Une préférence européenne stricte pourrait conduire à réorienter certains approvisionnements et de futurs programmes électrifiés.
L’effet ne serait pas identique pour tous les modèles. Les véhicules thermiques actuellement exportés ne seraient pas automatiquement soumis à l’ensemble des exigences discutées pour les soutiens aux véhicules électriques. En revanche, un équipementier marocain pourrait rencontrer davantage de difficultés à remporter un nouveau contrat si sa production réduit le contenu européen reconnu d’un véhicule.
Les décisions d’investissement sont particulièrement sensibles. Le choix entre une extension d’usine au Maroc et une implantation dans l’Union pourrait intégrer la possibilité de bénéficier de programmes d’aide conditionnés à l’origine. Les conséquences sur l’emploi pourraient apparaître dans les recrutements futurs, les activités d’ingénierie, le câblage, l’électronique, la maintenance et la production de composants électriques. Aucun impact chiffré ne peut être établi avant la finalisation des règles.
Ce que le « Made in Europe » changerait réellement pour le Maroc
Les voitures marocaines resteraient-elles exportables ? Oui. Les critères portent principalement sur l’accès à certains soutiens publics, pas sur une interdiction générale d’importation.
Les préférences douanières disparaîtraient-elles ? Non automatiquement : les accords commerciaux relèvent d’autres règles.
Les composants marocains seraient-ils reconnus ? Cela dépendra du périmètre final et des éventuelles exceptions.
Quels projets seraient les plus exposés ? Les plateformes électriques, batteries et nouveaux approvisionnements destinés aux programmes aidés.
Le seuil de 75 % est-il déjà applicable ? Non. Il reste discuté.
Batteries : les investissements asiatiques exposés à des critères renforcés
Le Maroc cherche à compléter sa base automobile avec des investissements dans les matériaux de batteries, les électrodes et les cellules. Plusieurs projets annoncés reposent sur des partenaires asiatiques, notamment chinois, attirés par la proximité du marché européen et les infrastructures industrielles. Cette stratégie vise à accroître la valeur ajoutée locale et à préparer l’électrification du secteur.
Elle accroît aussi l’exposition aux politiques commerciales européennes concernant la Chine. Une implantation au Maroc ne garantit pas qu’un produit échappe aux enquêtes de contournement ou aux exigences d’origine. Ces règles dépendent des transformations effectuées, des produits concernés et des dispositifs juridiques applicables.
Les futurs fournisseurs devront également documenter les émissions de leurs procédés, la traçabilité des matières premières, les dispositifs de recyclage et la conformité de leurs chaînes. Ces exigences pourraient favoriser les usines capables de certifier leur production, mais aussi augmenter les coûts d’entrée de nouveaux acteurs.
Trois scénarios pour les exportations et les investissements
La première hypothèse serait celle d’une préférence élargie reconnaissant des partenaires industriels proches. Le Maroc conserverait alors une partie de son rôle dans les chaînes de valeur des modèles concernés. La deuxième serait une préférence UE27 stricte, avec un seuil élevé de contenu européen et des exigences cumulatives. Les nouveaux programmes pourraient davantage privilégier des fournisseurs implantés dans l’Union.
Une troisième voie consisterait à adopter des critères stricts assortis de périodes transitoires ou de dérogations ciblées. Elle laisserait aux constructeurs le temps de réorganiser leurs approvisionnements et pourrait protéger certains investissements engagés, sans éliminer la nécessité d’une adaptation de long terme.
Défendre les chaînes de valeur existantes et diversifier les débouchés
Le Maroc doit défendre la reconnaissance des chaînes industrielles construites avec les entreprises européennes tout en accompagnant la montée en gamme de ses propres fournisseurs. Les accords commerciaux et les règles d’origine préférentielle constituent des instruments importants, mais ils ne garantissent pas automatiquement l’éligibilité aux aides réservées à une production européenne.
Une clarification des critères d’origine permettrait aux industriels de mieux apprécier la rentabilité des investissements dans la fabrication de batteries, l’électronique de puissance et les nouveaux véhicules. Le développement de débouchés en dehors de l’Union pourrait parallèlement réduire la concentration commerciale, même si ces marchés n’offrent pas encore une demande équivalente.
Cette transformation requiert également des compétences techniques dans l’ingénierie, les systèmes électriques, la chimie des matériaux, les essais industriels et la traçabilité. Les plans de formation et de recrutement dépendront des technologies retenues par les constructeurs et de leurs futurs volumes de production.
La préférence industrielle européenne pourrait ainsi modifier les arbitrages économiques sans supprimer les relations commerciales entre les deux rives de la Méditerranée. Les négociations détermineront si l’Union entend préserver les chaînes d’approvisionnement développées avec le Maroc ou privilégier une définition strictement territoriale de sa production. La réponse pèsera sur les investissements, les contrats industriels et la trajectoire de croissance de l’automobile marocaine.