
Un taux journalier de 7 000 ou 9 000 dirhams peut sembler spectaculaire lorsqu’il est multiplié par vingt jours. Face au salaire brut mensuel d’un cadre, la facture paraît parfois disproportionnée. Pourtant, ce rapprochement oppose un prix commercial tout compris à une seule composante du coût salarial.
Le raisonnement inverse serait tout aussi erroné. Affirmer qu’un freelance ne coûte que les jours facturés et ne génère « aucune charge » ignore le temps consacré au sourcing, à la contractualisation, à l’intégration, au pilotage et au transfert de connaissances. Une mission mal cadrée peut devenir plus coûteuse qu’un recrutement, même lorsqu’elle reste facilement résiliable.
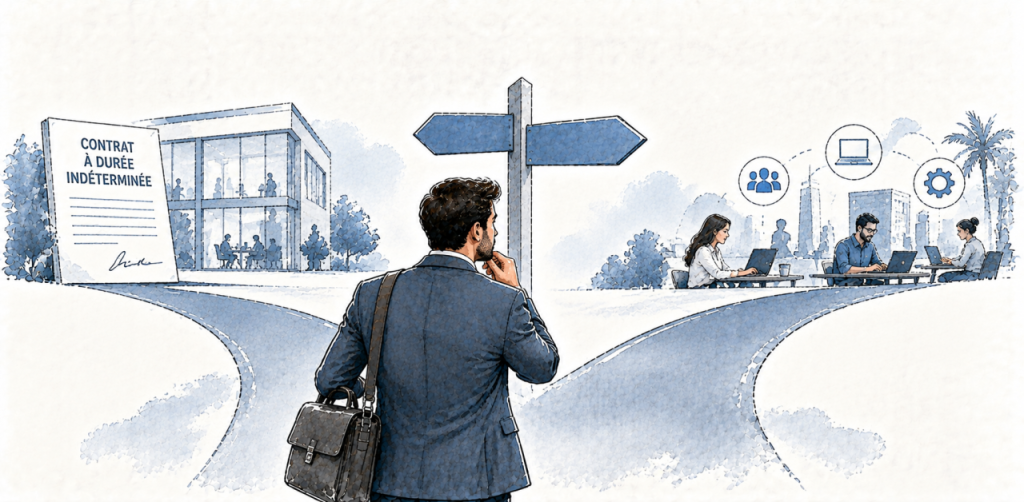
La bonne question n’est donc pas de savoir quel statut est intrinsèquement moins cher. Elle consiste à déterminer combien coûte l’accès à une compétence donnée, pendant la durée réellement nécessaire, avec le niveau de qualité attendu et les risques acceptables. Ce calcul transforme une opposition idéologique en décision économique.
Deux prix incomparables
Le salaire brut rémunère une relation de travail continue. L’employeur ajoute les cotisations qui lui incombent, les avantages, les équipements, les logiciels, les espaces, la formation et les coûts de gestion. Il finance également des temps indispensables qui ne produisent pas immédiatement un livrable : intégration, coordination, apprentissage et développement collectif.
Le TJM fonctionne autrement. Il doit couvrir la protection sociale et la fiscalité de l’indépendant, ses outils, son assurance, ses congés, ses périodes sans mission, sa prospection, son administration et le risque d’impayé. Le montant encaissé ne correspond donc ni à un salaire net ni à un revenu garanti sur tous les jours ouvrables.
Cette différence explique pourquoi diviser un salaire annuel par le nombre de jours calendaires sous-estime le coût interne. Elle explique également pourquoi multiplier mécaniquement un TJM par toute l’année surestime souvent la facture externe. Chaque option doit être reconstruite à partir de son propre modèle économique.
Ce tableau ne désigne aucun vainqueur automatique. Le salariat achète de la continuité, de la disponibilité et une capacité d’apprentissage inscrite dans l’entreprise. La prestation achète une intervention délimitée, sans promettre que la compétence, les méthodes ou la mémoire resteront après le départ de l’expert.
Calculer le coût interne complet
La première étape consiste à partir de la rémunération annuelle totale plutôt que du seul salaire mensuel. Il faut y ajouter les cotisations employeur applicables, les primes, les avantages, l’équipement, les licences, les frais d’espace, la formation, le recrutement et le temps des fonctions support. Les règles et montants doivent être actualisés selon le pays et la situation du salarié.
Ce total doit ensuite être rapporté à une unité pertinente. Pour comparer avec un TJM, l’entreprise peut estimer les jours effectivement disponibles pour les projets après congés, formation, réunions institutionnelles et autres activités internes. Il ne s’agit pas de qualifier ces temps d’inutiles, mais de reconnaître qu’ils financent aussi la solidité de l’organisation.
Le calcul doit enfin intégrer la montée en puissance. Un recrutement permanent peut nécessiter plusieurs mois avant que la personne maîtrise les systèmes, les acteurs et les contraintes internes. Cette phase représente un investissement, mais elle produit ensuite une connaissance contextuelle qu’un intervenant ponctuel devra reconstruire à chaque nouvelle mission.
Reconstituer le coût externe
Le montant de la facture ne suffit pas davantage. Au TJM multiplié par les jours prévus s’ajoutent la recherche du profil, la négociation, les contrôles administratifs, les accès informatiques, le temps de cadrage et le pilotage. Le recours à un intermédiaire peut aussi introduire une commission ou une marge distincte du revenu de l’expert.
Les dépassements de périmètre constituent un risque majeur. Une mission définie par des intentions vagues entraîne des jours supplémentaires, des avenants et des discussions sur la conformité des livrables. Plus le résultat attendu est flou, plus la flexibilité commerciale peut se transformer en compteur ouvert.
La fiscalité doit être traitée avec la même prudence. Taxes, retenues, récupération éventuelle de TVA et obligations déclaratives dépendent du statut des parties et de la réglementation applicable. Une comparaison destinée au comité de direction doit être validée par les fonctions financière, fiscale et juridique plutôt que reposer sur un taux générique.
La durée inverse le verdict
Le freelance est souvent pertinent pour une expertise rare, une transformation limitée ou une urgence. L’entreprise évite de recruter durablement une compétence dont elle n’aura plus besoin après une migration, une certification ou une restructuration. Elle paie alors une intensité élevée pendant une période courte.
L’équation change lorsque la mission couvre un besoin stable, récurrent et prévisible. Au fil des mois, le cumul des journées peut dépasser le coût d’une compétence internalisée, tandis que la dépendance envers une personne externe augmente. Une prestation renouvelée presque automatiquement mérite donc une revue « faire ou acheter ».
La comparaison montre que la durée ne suffit pas à elle seule. Une expertise externe peut rester rentable sur une mission longue si elle évite un risque majeur ou accélère fortement un résultat. À l’inverse, une mission courte peut détruire de la valeur si l’onboarding absorbe l’essentiel du temps disponible.
Mesurer la valeur de la vitesse
Le coût du délai doit entrer dans l’équation. Si trois mois d’attente retardent un lancement, prolongent une panne ou exposent l’entreprise à une non-conformité, la disponibilité immédiate d’un expert possède une valeur mesurable. Le TJM devient alors le prix d’une réduction du temps et du risque, pas seulement celui d’une journée.
Cette valeur doit néanmoins être démontrée. L’affirmation selon laquelle un freelance serait opérationnel dès le premier jour relève souvent du discours commercial. Même très compétent, il doit comprendre le contexte, accéder aux données, identifier les décideurs et intégrer les contraintes techniques de l’organisation.
Les indicateurs pertinents portent donc sur le résultat : délai évité, revenu sécurisé, incident résolu, qualité atteinte ou compétence transmise. Évaluer uniquement le nombre de jours encourage à réduire le tarif plutôt qu’à maximiser l’impact. Un expert plus cher peut être économique s’il résout mieux et plus vite le problème.
Protéger la mémoire interne
Une mission réussie ne se termine pas avec la livraison. Documentation, formation des équipes, transfert des accès, explicitation des choix et période de réversibilité doivent être prévus au contrat. Sans ces exigences, l’entreprise rachète plus tard une connaissance qu’elle avait déjà financée.
Pour une compétence critique, l’équipe mixte offre souvent le meilleur compromis. Le freelance apporte une expertise et une vitesse ciblées, tandis qu’un responsable interne conserve la maîtrise des décisions et absorbe les apprentissages. La prestation accélère alors l’organisation au lieu de la rendre dépendante.
Un arbitrage de portefeuille
Le TJM n’est finalement ni un scandale comptable ni une preuve de rentabilité. Il est le prix visible d’un modèle dont une partie des coûts et des risques a été transférée à l’indépendant, mais dont d’autres restent chez le client. Le mirage disparaît lorsque l’entreprise cesse de comparer des lignes budgétaires et commence à comparer des capacités.
La décision la plus rationnelle dépend de ce que l’organisation veut réellement acheter : une réponse ponctuelle, une accélération ou une compétence durable. Le freelance gagne lorsque la précision et la réversibilité créent plus de valeur que la continuité. Le salarié gagne lorsque l’apprentissage, la disponibilité et la mémoire deviennent des actifs stratégiques.
Fiche pratique : calculer le coût complet d’un freelance face au CDI
PDF interactif · 5 pages · 50 Ko
Coût complet du CDI, TJM, frais de mission, risques et décision économique.