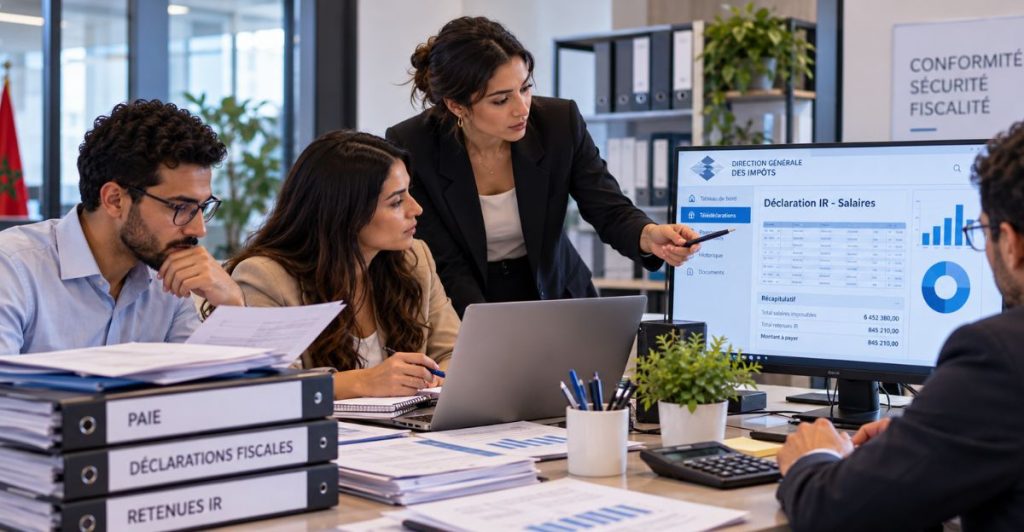

La préparation de l’état 9421 mobilise les services RH, la paie et la comptabilité. Les données transmises doivent retracer les rémunérations de l’exercice et les retenues fiscales correspondantes.
La déclaration annuelle des traitements et salaires doit, en principe, être déposée avant le 1er mars de l’année suivant celle des rémunérations concernées, conformément aux dispositions fiscales applicables.
Une clôture tardive de la paie ou une anomalie détectée au dernier moment peut compromettre cette échéance.
La première erreur concerne les informations d’identification des collaborateurs.
Les noms, identifiants et autres renseignements obligatoires doivent correspondre aux documents administratifs disponibles.
Les erreurs de saisie, les doublons et les fiches incomplètes peuvent compliquer les rapprochements effectués par l’administration fiscale.
Les directions RH doivent également vérifier les collaborateurs ayant rejoint ou quitté l’entreprise pendant l’exercice.
Un départ intervenu en cours d’année ne dispense pas de déclarer les rémunérations imposables effectivement versées.
La deuxième erreur concerne les rémunérations oubliées. L’état annuel doit intégrer les éléments salariaux soumis à déclaration, notamment les salaires fixes, primes, commissions et avantages en nature imposables.
Les rappels de salaire et les versements exceptionnels nécessitent une attention particulière.
Une prime attribuée en fin d’année peut être absente du fichier déclaratif si les données ont été extraites avant la clôture définitive de la paie.
La troisième erreur porte sur les exonérations et déductions. Certaines indemnités peuvent bénéficier d’un régime fiscal particulier, mais leur exclusion doit être justifiée par les dispositions légales.
Les frais professionnels, cotisations déductibles et réductions pour charges de famille doivent également être traités conformément aux conditions applicables.
Une rubrique de paie incorrectement paramétrée peut produire des écarts sur plusieurs collaborateurs.
La quatrième erreur concerne les retenues d’IR. Les montants déclarés doivent être rapprochés des retenues effectivement calculées sur les bulletins.
Les régularisations réalisées pendant l’exercice doivent être correctement intégrées.
Les services RH doivent distinguer les erreurs de calcul individuelles des anomalies affectant l’ensemble des paramètres fiscaux.
La cinquième erreur concerne les écarts avec la comptabilité. Le total des rémunérations déclarées doit pouvoir être rapproché des états de paie et des écritures comptables correspondantes.
Les retenues fiscales doivent également être comparées aux versements effectués à l’administration.
Un écart inexpliqué peut révéler une omission, une double comptabilisation ou une correction non reportée.
La sixième erreur résulte d’une validation insuffisante du fichier. Avant transmission, les gestionnaires doivent vérifier le format demandé, la présence des champs obligatoires et la cohérence des montants.
Les fichiers rejetés pour des anomalies techniques doivent être corrigés et retransmis dans les délais.
La simple préparation du document ne constitue pas une preuve de dépôt.
L’entreprise doit conserver l’accusé de réception ou la confirmation de transmission délivrée par le système déclaratif.
Les directions RH peuvent formaliser une procédure de contrôle en deux étapes : une vérification des données individuelles, puis un rapprochement des totaux avec la comptabilité.
Cette organisation permet de répartir les responsabilités et de limiter les corrections de dernière minute.
Les justificatifs des rémunérations, exonérations et retenues doivent être archivés afin de répondre aux éventuelles demandes de l’administration.
La fiabilité de l’état 9421 dépend principalement de la qualité des données collectées tout au long de l’année. Des contrôles réguliers, plutôt qu’une vérification limitée à l’échéance annuelle, permettent de réduire les erreurs déclaratives et de sécuriser les obligations fiscales de l’employeur.