• À propos
  • Recrutement
  • Publicité
  • Calendrier éditorial 2026/2027
  • Nous contacter
  • ISSN : 2820-7033
vendredi, 23 octobre, 2026
DRH.ma
  • Login
  • AGENDA RH
  • ACTUALITÉ RH
    • Actualité RH Maroc
    • Actualité RH France
    • Actualité RH à l’international
  • INTERVIEWS
  • ARTICLES
    • Marque Employeur & Communication RH
    • Évaluations & Tests RH
    • Recrutement & Onboarding
    • Formation & Développement RH
    • Rémunération & Avantages Sociaux
    • Qualité de Vie au Travail (QVT)
    • RSE & Développement Durable
    • Santé et Sécurité au Travail
    • Diversité & Inclusion
    • Management & Leadership
    • Stratégie RH
    • Organisation RH
    • Technologie RH & IA
    • Dialogue Social & Politiques RH
    • Lifestyle RH
  • DOSSIERS
  • NOMINATIONS
  • OFFRES D’EMPLOI
  • TEXTES DE LOI
    • Code du Travail
    • Loi Droit de Grève 2025
  • DRH INSIGHTS
    • INDICE DE CONFIANCE DRH
    • OCTOBRE ROSE
    • ÉTUDES
Aucun Résultat
Afficher tous les résultats
DRH.ma
Aucun Résultat
Afficher tous les résultats

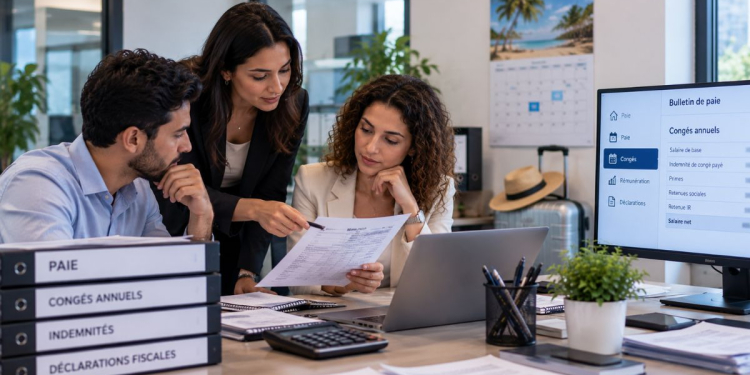
Indemnité de congé payé au Maroc : comment calculer l’IR avant les vacances ?

Le départ en congé annuel peut entraîner le versement d’une indemnité dont le traitement doit être correctement intégré à la paie. Au Maroc, cette indemnité constitue en principe un revenu salarial imposable, mais son incidence sur l’impôt sur le revenu (IR) dépend des modalités de calcul et de versement. Les directions RH doivent distinguer le maintien de salaire, les indemnités compensatrices et les éventuels compléments de rémunération afin de sécuriser les bulletins de paie.

Nisrine M. par Nisrine M.
23 octobre 2026
dans Rémunération & Avantages Sociaux
Temps de lecture : 4 mins
Indemnité de congé payé au Maroc : comment calculer l’IR avant les vacances ? l DRH.ma

Indemnité de congé payé au Maroc : comment calculer l’IR avant les vacances ? l DRH.ma

Partager sur LinkedinPartager sur TwitterPartager sur FacebookPartager sur WhatsappPartager par Email

Un collaborateur prend trois semaines de congé annuel et constate une variation de son salaire net. Cette différence peut provenir d’une prime versée au moment du départ, d’éléments variables de rémunération ou d’une erreur dans le traitement fiscal de son indemnité.

Le premier contrôle consiste à identifier la nature du versement. Au Maroc, le Code du travail prévoit le droit au congé annuel payé et encadre le calcul de l’indemnité correspondante. Celle-ci vise à garantir la rémunération du collaborateur pendant son absence, selon les règles légales applicables.

L’indemnité de congé payé ne constitue pas, du seul fait de son appellation, un revenu exonéré d’impôt. Elle doit être prise en compte dans le calcul de l’IR conformément aux dispositions fiscales relatives aux revenus salariaux.

Pour les collaborateurs percevant une rémunération mensuelle fixe, le départ en congé peut ne provoquer aucune variation particulière du salaire brut lorsque la rémunération est maintenue normalement.

Les gestionnaires de paie doivent néanmoins vérifier que le logiciel ne comptabilise pas deux fois la même somme, une première fois au titre du salaire et une seconde fois au titre de l’indemnité.

Cette erreur peut entraîner une augmentation artificielle de l’assiette imposable et des retenues.

La situation est différente lorsque la rémunération comporte des éléments variables. Commissions, primes liées à l’activité ou autres compléments peuvent intervenir dans la détermination de l’indemnité de congé selon leur nature et les règles applicables.

Les services RH doivent examiner les composantes de rémunération retenues dans le calcul et vérifier leur traitement fiscal.

Le deuxième contrôle porte sur la période de versement. Lorsque l’indemnité est intégrée à la paie habituelle, l’impôt doit être calculé selon les règles applicables aux rémunérations de la période concernée.

Si un versement distinct intervient avant le départ, les gestionnaires doivent s’assurer que cette opération est correctement prise en compte dans le calcul global des retenues. Un paiement anticipé ne doit pas conduire à imposer deux fois la même rémunération.

La distinction entre indemnité de congé payé et indemnité compensatrice de congés payés est également importante.

La première rémunère une période de congé effectivement prise. La seconde correspond aux droits acquis et non utilisés, notamment lors de la rupture du contrat de travail.

Les deux versements doivent être qualifiés correctement dans les documents de paie, même lorsqu’ils relèvent du régime fiscal des revenus salariaux.

Le traitement des cotisations sociales doit être vérifié parallèlement. L’assujettissement aux cotisations CNSS et les plafonds applicables doivent être déterminés indépendamment du calcul de l’IR.

Les directions RH doivent également distinguer l’indemnité légale de congé des éventuelles primes de vacances accordées par l’entreprise.

Une prime exceptionnelle versée à l’occasion des congés peut constituer un complément de salaire imposable, même si elle figure sur une rubrique distincte.

Avant la validation des bulletins, les équipes de paie doivent rapprocher les soldes de congés, les dates d’absence et les montants calculés.

Une simulation permet de comparer le salaire net habituel avec celui du mois comprenant les congés et les éventuels versements supplémentaires. Les différences constatées doivent être expliquées avant le paiement.

La fiabilité du traitement fiscal des congés repose sur une distinction claire entre les différentes indemnités, une valorisation correcte des droits et l’absence de double comptabilisation. Ces vérifications permettent de préserver l’exactitude des retenues d’IR et d’éviter que les départs en vacances ne génèrent des anomalies de paie ou des régularisations ultérieures.
Tags: déclarations fiscalesFiscalitéGestion RHimpôt sur le revenuMarocpaieRémunération
partage3Tweet10partage16EnvoyerEnvoyer
Nisrine M.

Nisrine M.

Analyste rigoureuse des systèmes de compensation, Nesrine se consacre à l'optimisation des politiques de rémunération et des "Benefits". Elle s'appuie sur une veille constante des études de marché et des publications statistiques pour offrir des analyses comparatives sur l'évolution des salaires et de la protection sociale. Son expertise aide les directions RH à concevoir des packages globaux attractifs et équitables, mêlant rémunération directe et avantages périphériques. Elle transforme les données complexes en indicateurs de pilotage stratégique pour une gestion fine de la masse salariale et de la motivation financière.

Articles qui pourraient vous intéresser

Fiche de paie, calculatrice et billets en dirhams illustrant la baisse de l'impôt sur le revenu

PLF 2027 : l’impôt sur le revenu baisserait progressivement jusqu’en 2031, avec un seuil d’exonération porté à 60 000 DH

par Nisrine M.
23 octobre

Le projet de loi de finances 2027 prévoit une réforme progressive de l’impôt sur le revenu, étalée jusqu’en 2031. Le seuil annuel d’exonération passerait de 40 000 à 60 000 dirhams dès 2027, tandis que le taux marginal maximal serait ramené de 37 % à...

Télédéclaration de l’IR au Maroc : les contrôles indispensables avant validation l DRH.ma

Télédéclaration de l’IR au Maroc : les contrôles indispensables avant validation

par Nisrine M.
23 octobre

La télédéclaration de l’impôt sur le revenu (IR) exige une parfaite concordance entre les données de paie, les retenues fiscales et les montants déclarés à l’administration. Une erreur d’identification, une prime oubliée ou un écart entre les retenues et les paiements peut entraîner des régularisations...

État 9421 au Maroc : les erreurs à éviter avant la date limite de déclaration l DRH.ma

État 9421 au Maroc : les erreurs à éviter avant la date limite de déclaration

par Nisrine M.
23 octobre

L’état 9421 constitue une obligation déclarative annuelle pour les employeurs marocains au titre des traitements et salaires versés à leurs collaborateurs. Ce document permet à l’administration fiscale de rapprocher les rémunérations déclarées, les déductions appliquées et les retenues d’impôt sur le revenu (IR). Une erreur...

La guerre des prix entre prestataires finit-elle par peser sur les salaires ?

La guerre des prix entre prestataires finit-elle par peser sur les salaires ?

par Nisrine M.
23 octobre

Plafonner les tarifs des agences d’intérim, des ESN et des cabinets de sous-traitance peut réduire immédiatement la facture. Mais lorsque le prix baisse sans simplification du besoin ni gain de productivité, quelqu’un absorbe l’écart : le fournisseur, le travailleur ou la qualité du service. Pour...

Aucun Résultat
Afficher tous les résultats

Articles récents

  • PLF 2027 : l’impôt sur le revenu baisserait progressivement jusqu’en 2031, avec un seuil d’exonération porté à 60 000 DH
  • Indemnité de congé payé au Maroc : comment calculer l’IR avant les vacances ?
  • Télédéclaration de l’IR au Maroc : les contrôles indispensables avant validation
  • Contrats spéciaux de formation au Maroc : comment préparer son dossier de financement OFPPT ?
  • État 9421 au Maroc : les erreurs à éviter avant la date limite de déclaration

Articles par thématique

  • Marque employeur & communication RH
  • Communiqué de presse
  • Évaluations & tests RH
  • Formation & développement RH
  • Organisation RH
  • Qualité de vie au travail (QVT)
  • Recrutement & onboarding
  • Rémunération & avantages sociaux
  • RSE & développement durable
  • Stratégie RH
  • Technologie RH & IA

Rubriques du magazine

  • Actualité RH Maroc
  • Actualité RH France
  • Actualité RH à l’international
  • Interviews
  • Dossiers RH
  • Nomination
  • Études et publications
  • Offres d’emploi en ressources humaines
  • Législation du travail au Maroc

Outils et guides RH

  • Code du travail marocain
  • Calendrier 2026-2027 des jours fériés
  • Agenda RH
  • Droits d’absence au travail
  • Calcul des congés des collaborateurs
  • Prime d’ancienneté

Conditions générales d’utilisation

  • Informations légales
  • Politique de confidentialité
  • Conditions générales de vente

Nous contacter

  • Nous contacter
  • Rejoindre nos équipes
  • Votre communication sur DRH.ma
  • À propos
  • Recrutement
  • Publicité
  • Calendrier éditorial 2026/2027
  • Nous contacter
  • ISSN : 2820-7033

Copyright © DRH.MA 2023-2026

Welcome Back!

Login to your account below

Forgotten Password?

Retrieve your password

Please enter your username or email address to reset your password.

Log In

Add New Playlist

Aucun Résultat
Afficher tous les résultats
  • AGENDA RH
  • ACTUALITÉ RH
    • Actualité RH Maroc
    • Actualité RH France
    • Actualité RH à l’international
  • INTERVIEWS
  • ARTICLES
    • Marque Employeur & Communication RH
    • Évaluations & Tests RH
    • Recrutement & Onboarding
    • Formation & Développement RH
    • Rémunération & Avantages Sociaux
    • Qualité de Vie au Travail (QVT)
    • RSE & Développement Durable
    • Santé et Sécurité au Travail
    • Diversité & Inclusion
    • Management & Leadership
    • Stratégie RH
    • Organisation RH
    • Technologie RH & IA
    • Dialogue Social & Politiques RH
    • Lifestyle RH
  • DOSSIERS
  • NOMINATIONS
  • OFFRES D’EMPLOI
  • TEXTES DE LOI
    • Code du Travail
    • Loi Droit de Grève 2025
  • DRH INSIGHTS
    • INDICE DE CONFIANCE DRH
    • OCTOBRE ROSE
    • ÉTUDES

Copyright © DRH.MA 2023-2026