
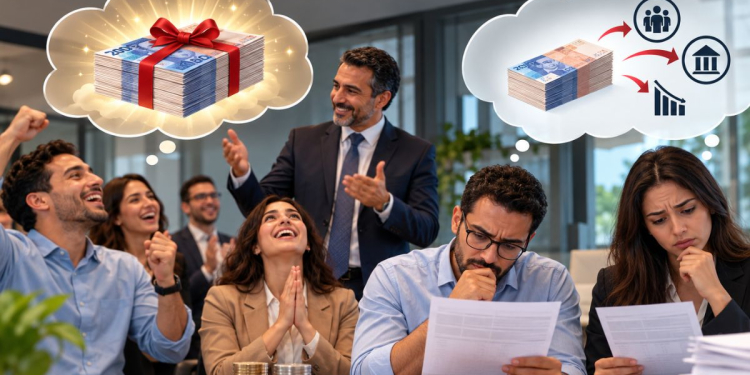
Une entreprise annonce à ses collaborateurs une prime exceptionnelle de 20 000 dirhams. Certains s’attendent à percevoir cette somme intégralement, tandis que d’autres découvrent une différence importante entre le montant annoncé et le net figurant sur leur bulletin de paie.
Cette situation résulte notamment de l’application des cotisations sociales et de l’impôt sur le revenu. Une prime exprimée en brut ne correspond pas au montant effectivement versé après les retenues obligatoires.
La première vérification concerne la nature de la prime.
Les bonus sur objectifs, gratifications de performance et commissions constituent généralement des éléments de rémunération imposables. Leur caractère exceptionnel ou annuel ne suffit pas à justifier une exonération fiscale.
Les gestionnaires de paie doivent distinguer ces versements des indemnités bénéficiant d’un régime particulier, lorsque les conditions prévues par le Code général des impôts sont réunies.
Le deuxième contrôle porte sur l’assiette imposable.
La prime doit être intégrée au calcul du revenu salarial selon les règles fiscales applicables, après prise en compte des cotisations et déductions légalement admises.
Au Maroc, l’impôt sur le revenu repose sur un barème progressif. L’ajout d’une prime importante peut donc augmenter le revenu soumis aux tranches supérieures.
Cette progression ne signifie pas que l’intégralité de la rémunération est imposée au taux le plus élevé atteint. Chaque fraction du revenu relève de la tranche correspondante.
Les directions RH doivent expliquer cette distinction lorsqu’elles présentent les conséquences fiscales d’un bonus.
La période de versement constitue également un élément déterminant.
Une prime payée avec le salaire de décembre peut entraîner une retenue fiscale sensiblement supérieure à celle d’un mois habituel.
Le calcul doit néanmoins respecter les règles applicables aux rémunérations périodiques, exceptionnelles et aux éventuelles régularisations. Une simple application mécanique du barème mensuel à toutes les situations peut produire des résultats incorrects.
Le traitement social doit être vérifié séparément.
Les primes soumises aux cotisations CNSS peuvent augmenter les retenues salariales. L’incidence dépend notamment de l’assiette et des plafonds propres aux différentes branches de cotisation.
Les contributions plafonnées et non plafonnées ne réagissent pas de manière identique à l’attribution d’un bonus.
Une simulation fiable doit donc calculer successivement le brut total, les cotisations salariales applicables, le revenu net imposable, l’IR et le montant net à payer.
Les directions RH peuvent réaliser ces simulations avant la validation des primes, particulièrement lorsque les montants attribués varient fortement entre collaborateurs.
Il convient également de distinguer les engagements exprimés en brut des éventuels engagements contractuels portant sur une rémunération nette garantie.
Cette dernière situation peut nécessiter un calcul spécifique afin de déterminer le coût total supporté par l’employeur.
La communication aux collaborateurs doit préciser la nature du montant annoncé.
Une notification indiquant clairement qu’il s’agit d’une prime brute permet d’éviter les incompréhensions au moment du versement.
Les équipes RH peuvent également expliquer que le net dépend de la rémunération individuelle, des cotisations applicables et des paramètres fiscaux propres à chaque collaborateur.
Avant la clôture de la paie, les montants attribués doivent être rapprochés des décisions de la direction, des objectifs validés et des rubriques utilisées dans le logiciel.
Les éventuels écarts doivent être corrigés avant l’émission des bulletins.
L’anticipation fiscale des primes permet de fiabiliser les déclarations et de maîtriser les coûts salariaux. Elle contribue également à préserver la lisibilité de la politique de rémunération, en évitant qu’une gratification destinée à reconnaître la performance soit accompagnée d’une incompréhension sur le montant réellement perçu.
Suivez DRH.ma en priorité dans Google
Ajouter aux Sources préférées