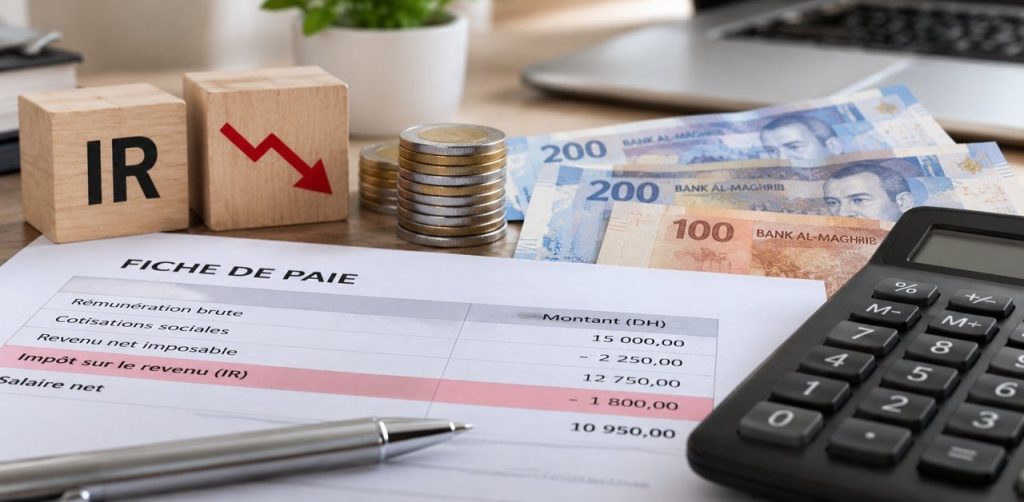

Le prélèvement de l’impôt sur le revenu constitue une obligation régulière pour les employeurs marocains. Chaque mois, les entreprises calculent les retenues applicables aux rémunérations imposables de leurs collaborateurs et doivent ensuite les reverser à l’administration fiscale.
Une erreur de calendrier ou un retard de paiement peut générer un coût supplémentaire, indépendamment du montant initialement dû.
Le premier contrôle concerne la date limite de versement. Au Maroc, les retenues à la source opérées sur les revenus salariaux doivent, en principe, être versées au Trésor au cours du mois suivant celui pendant lequel elles ont été effectuées.
Les services RH doivent donc s’assurer que les opérations de paie sont clôturées suffisamment tôt pour permettre les vérifications comptables et le règlement dans les délais.
La validation tardive des bulletins, une anomalie dans le fichier de paiement ou l’absence d’un responsable habilité peuvent compromettre cette échéance.
Le deuxième point de vigilance concerne les sanctions applicables. Le Code général des impôts prévoit des pénalités et majorations en cas de retard dans le paiement des impositions.
Le régime de droit commun comporte notamment une pénalité de 10 % et une majoration de 5 % pour le premier mois de retard, puis de 0,50 % par mois ou fraction de mois supplémentaire, sous réserve des dispositions particulières applicables.
La pénalité peut être réduite dans certaines situations prévues par la législation, notamment lorsque le paiement intervient rapidement après l’échéance.
Les directions RH doivent vérifier le régime applicable à chaque situation avant de calculer le coût d’un retard.
Une entreprise qui reverse tardivement les retenues fiscales peut ainsi supporter des sommes supplémentaires qui ne doivent pas être confondues avec l’impôt initial.
Le troisième contrôle concerne les montants déclarés. Une retenue insuffisante peut résulter d’une erreur de barème, d’une déduction appliquée à tort ou de l’omission d’un élément de rémunération imposable.
Les primes, commissions, avantages en nature et rappels de salaire doivent être correctement intégrés dans les calculs.
Les erreurs de paramétrage peuvent se reproduire pendant plusieurs mois et entraîner des écarts significatifs.
La direction RH doit également distinguer les retards de paiement des défauts ou insuffisances de déclaration. Ces situations peuvent relever de sanctions différentes.
Le rapprochement entre les bulletins de paie, les états fiscaux et les paiements effectivement exécutés constitue une mesure de prévention essentielle.
Les montants retenus sur les salaires doivent correspondre aux sommes déclarées et versées, sous réserve des régularisations justifiées.
Les entreprises peuvent formaliser une procédure de validation associant les responsables de la paie, de la comptabilité et de la trésorerie.
Cette procédure doit préciser les dates de clôture, les personnes habilitées à contrôler les montants et les modalités de confirmation du paiement.
Un tableau de suivi des échéances permet également d’identifier les déclarations en attente et les éventuelles anomalies.
En cas de retard constaté, l’entreprise doit déterminer rapidement le montant restant dû, examiner les pénalités applicables et procéder à la régularisation selon les procédures fiscales en vigueur.
Les justificatifs de déclaration et de paiement doivent être conservés afin de faciliter les vérifications ultérieures.
Les contrôles internes doivent enfin porter sur les causes des incidents. Une difficulté ponctuelle de trésorerie, une erreur de saisie et une défaillance du processus de validation nécessitent des mesures correctives différentes.
La sécurisation du versement de l’IR repose sur un calendrier maîtrisé, des données de paie fiables et une coordination effective entre les fonctions RH et financières. Ces contrôles permettent de limiter les pénalités, de fiabiliser les obligations déclaratives et d’éviter que des retenues déjà prélevées sur les salaires ne deviennent une source de risque fiscal pour l’employeur.